


对于更年轻的新加坡人而言,2025年或许是有些“反常”的一年:许多即将推出的新盘正越来越靠近市中心。而对我们这些在80年代、90年代长大的人来说,RCR 和 CCR 这类区域曾是“可望而不可即”的豪华地段,只有富人才住得起*。也只有富裕阶层才能轻松坐拥最优质的配套。如今,随着“去中心化”的推进,“prime”地段的概念可能在移动;非中心区项目的价格也在逐步缩小与所谓核心区域之间的差距。基于此,我决定快速梳理一下当下的新盘动向,思考新加坡楼市格局正在发生的变化:
*不过,对那些出生在70年代之前的人来说,差异当时依然很大,例如曾有一段时间 Katong 比 Orchard 更昂贵。
当前新盘一览
以下为截至 25th May 2025 的最新新盘概况。虽然还没走到 Q2 季末,但也相当接近了。可以看到,已有不少项目位于 CCR;而在今年下半年,约 22 个新盘中还会有约 14 个落在 CCR:
西部项目
| 开盘日期 | 地区 | 项目 | 总单位数 | 已售 | 售出 % | 余房数 |
| 25 Feb 2023 | 5 | Terra Hill | 270 | 139 | 51.48% | 131 |
| 29 Apr 2023 | 5 | Blossoms by the Park | 275 | 259 | 94.18% | 16 |
| 20 Apr 2024 | 5 | The Hill @ One North | 142 | 90 | 63.38% | 52 |
| 20 Apr 2024 | 5 | The Hillshore | 59 | 5 | 8.47% | 54 |
| 22 Feb 2025 | 5 | ELTA | 501 | 328 | 65.47% | 173 |
| 12 Apr 2025 | 5 | Bloomsbury Residences | 358 | 133 | 37.15% | 225 |
| 15 Jul 2023 | 21 | Pinetree Hill | 520 | 443 | 85.19% | 77 |
| 16 Nov 2024 | 21 | Nava Grove | 552 | 432 | 78.26% | 120 |
| 21 Sept 2024 | 21 | 8 @ BT | 158 | 88 | 55.70% | 70 |
| 5 Aug 2023 | 22 | The Lakegarden Residences | 306 | 229 | 74.84% | 77 |
| 11 Nov 2023 | 22 | J'den | 368 | 345 | 93.75% | 23 |
| 6 Jul 2024 | 22 | Sora | 440 | 190 | 43.18% | 250 |
| 8 Jul 2023 | 23 | The Myst | 408 | 340 | 83.33% | 68 |
| 12 Aug 2023 | 23 | The Arden | 105 | 104 | 99.05% | 1 |
| 20 Jan 2024 | 23 | Hillhaven | 341 | 314 | 92.08% | 27 |
中心区项目
| 开盘日期 | 地区 | 项目 | 总单位数 | 已售 | 售出 % | 余房数 |
| 1 Jun 2016 | 1 | V on Shenton | 120 | 119 | 99.17% | 1 |
| 5 Nov 2022 | 9 | Hill House | 72 | 45 | 62.50% | 27 |
| 19 Nov 2022 | 9 | Sophia Regency | 38 | 0 | 0.00% | 38 |
| 12 Aug 2023 | 9 | Orchard Sophia | 78 | 49 | 62.82% | 29 |
| 6 Nov 2024 | 9 | The Collective @ One Sophia | 367 | 79 | 21.53% | 288 |
| 8 Mar 2022 | 11 | Ikigai | 16 | 14 | 87.50% | 2 |
| 20 Jan 2024 | 12 | The Arcady at Boon Keng | 172 | 74 | 43.02% | 98 |
| 18 Jan 2025 | 12 | The Orie | 777 | 706 | 90.86% | 71 |
北部项目
| 开盘日期 | 地区 | 项目 | 总单位数 | 已售 | 售出 % | 余房数 |
| 4 May 2024 | 19 | Jansen House | 21 | 8 | 38.10% | 13 |
| 2 Nov 2024 | 19 | The Chuan Park | 916 | 762 | 83.19% | 154 |
| 19 Oct 2024 | 25 | Norwood Grand | 348 | 294 | 84.48% | 54 |
| 8 Jul 2023 | 26 | Lentor Hills Residences | 598 | 596 | 99.67% | 2 |
| 11 Nov 2023 | 26 | Hillock Green | 474 | 440 | 92.83% | 34 |
| 2 Mar 2024 | 26 | Lentoria | 267 | 205 | 76.78% | 62 |
| 16 Mar 2024 | 26 | Lentor Mansion | 533 | 533 | 100.00% | 0 |
| 8 Mar 2025 | 26 | Lentor Central Residences | 477 | 469 | 98.32% | 8 |
东部项目
| 开盘日期 | 地区 | 项目 | 总单位数 | 已售 | 售出 % | 余房数 |
| 4 Feb 2023 | 14 | Gem ville | 24 | 9 | 37.50% | 15 |
| 23 Feb 2018 | 15 | The Line @ Tanjong Rhu | 54 | 45 | 83.33% | 9 |
| 21 May 2022 | 15 | 15 Atlassia | 39 | 35 | 89.74% | 4 |
| 8 Oct 2022 | 15 | K Suites | 19 | 9 | 47.37% | 10 |
| 26 Nov 2022 | 15 | 15 Claydence | 28 | 8 | 28.57% | 20 |
| 8 Apr 2023 | 15 | Tembusu Grand | 638 | 592 | 92.79% | 46 |
| 6 May 2023 | 15 | The Continuum | 816 | 590 | 72.30% | 226 |
| 15 Jul 2023 | 15 | Grand Dunman | 1008 | 785 | 77.88% | 223 |
| 2 Mar 2024 | 15 | Koon Seng House | 17 | 9 | 52.94% | 8 |
| 11 May 2024 | 16 | 15 Straits @ Joo Chiat | 16 | 13 | 81.25% | 3 |
| 16 Nov 2024 | 15 | Emerald of Katong | 846 | 845 | 99.88% | 1 |
| 14 Jan 2023 | 16 | Sceneca Residence | 268 | 265 | 98.88% | 3 |
| 18 Jan 2025 | 16 | Bagnall Haus | 115 | 92 | 80.00% | 23 |
| 23 Sept 2023 | 17 | The Shorefront | 23 | 9 | 39.13% | 14 |
| 20 Jul 2024 | 17 | Kassia | 276 | 203 | 73.55% | 73 |
| 22 Feb 2025 | 18 | Parktown Residence | 1193 | 1073 | 89.94% | 120 |
EC 项目余房
| 开盘日期 | 地区 | 项目 | 总单位数 | 已售 | 售出 % | 余房数 |
| 5 Aug 2023 | 23 | Altura | 360 | 355 | 98.61% | 5 |
| 27 Jan 2024 | 23 | Lumina Grand | 512 | 503 | 98.24% | 9 |
| 16 Nov 2024 | 24 | Novo Place | 504 | 492 | 94.62% | 12 |
对上述新盘的一些观察
我注意到以下新盘近期出现了一些变化,因此成交在上升:
- Bloomsbury Residences
- The Hill at One North
- Nava Grove
- Hillhaven
- Hillock Green
- One Marina Gardens
1. Bloomsbury Residences
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项:客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
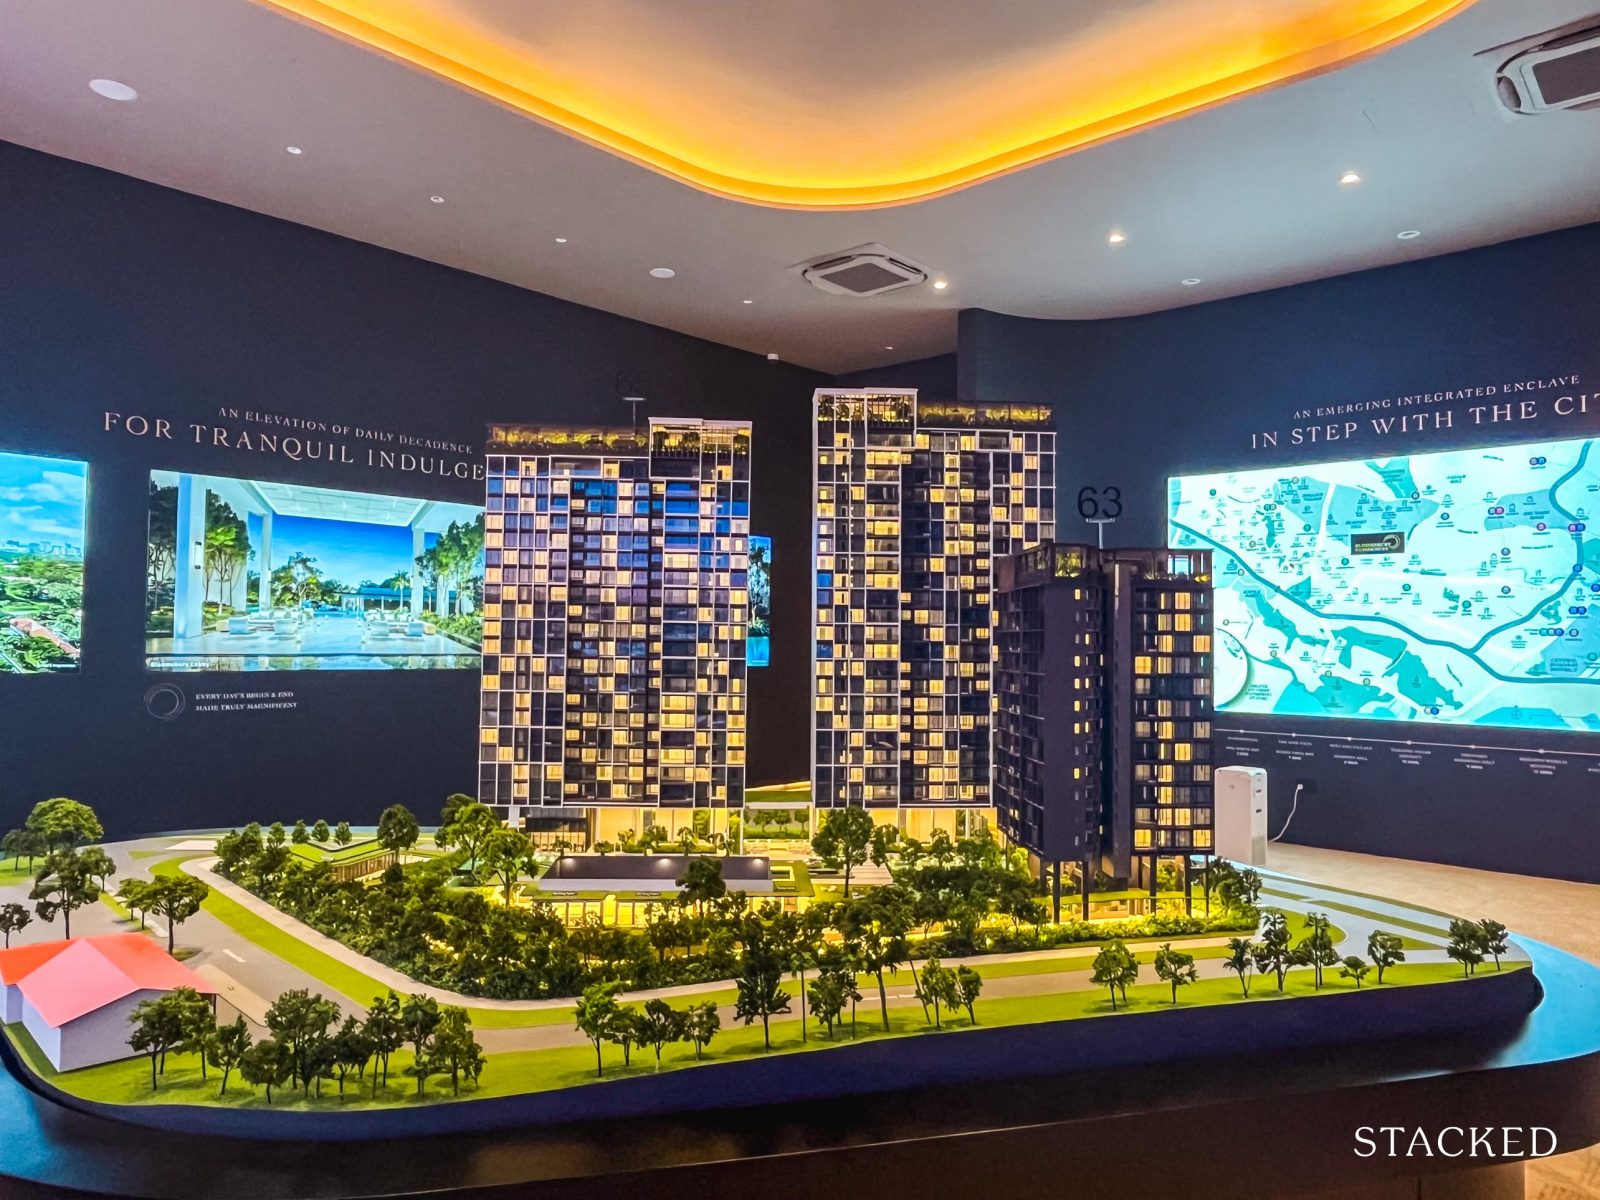
在我写下这些时,Bloomsbury Residences 又售出 6 套。据代理所说,这是因为有未经证实的消息称开发商即将涨价,但我也认为,邻近的 LyndenWoods 即将开放预览,对它也起到了“带动关注”的作用。
LyndenWoods 距离仅隔几条街,其实比地图上看起来更近,因此目光自然会回到 Bloomsbury Residences;买家现在会重新审视其位置,并很可能把 LyndenWoods 与 Bloomsbury 余下的单位进行对比。LyndenWoods 看起来更大、更“华丽”,且更靠近 Holland Road 一带;但这反倒能把 Bloomsbury 定位为更静谧的替代选择。
此外,Bloomsbury Residences 的营销持续强调 one-north 区位,这里有如 Fusionopolis 等园区,以及大量科技与媒体公司。对投资者而言,这里当下的租客群体相当可观——尽管在过去,此区更多以适合骑行的宁静路段而闻名。
(在1990年代,从 Bloomsbury 所在的 Rochester Hill 沿路到 Dover Rise 和 Portsdown,是骑行者的挚爱路线。当然,蛇也爱来!)
如果你买在 Bloomsbury,附近还有 Wessex Estate 可逛。这里保留着一些殖民时期的黑白洋房,尽管在我看来,保存状况并不算非常理想。
2. The Hill at One North
The Hill 又成交了 5 套,我认为买方兴趣还会继续升温。此前去化稍慢,目前 142 套中仅约 40% 售出。我在片区里看到不少联合办公咖啡馆、科技公司像素风招牌等,或许大家仍把这里更多视为“工作枢纽”,而非“家庭住区”。不过这已比我年轻时好太多了,那时这里基本就是发射塔和 NS 丛林训练场。
尽管如此,我认为租赁潜力不俗,或将吸引房东关注。近期带动成交的原因之一,可能是 2026 年的临时占用许可证(TOP)将至。虽然越靠后买价格通常越高,但也有买家偏好如此——因为无需等待太久就能入住。若你是房东,大概也是“建得越快,越早收租”。
我觉得这个位置被低估了。街道层面的氛围是“精心打造但不过度”,到位不做作。靠近 One-North MRT,但距离也足以避免清晨高峰的拥挤。
3. Nava Grove
Nava Grove 在我写作这一周又成交 3 套,但我预期很快会有更多(也可能在你读到时已出现)。这个新盘有两条重大更新,一喜一忧:
首先,现已确认 Nava Grove 距离 Henry Park Primary School 在 1 公里范围内。此结论基于其邮编与官方 OneMap 工具。大多数新加坡人都知道,这很关键:可为入学提供优先权。于是住户们也能加入清晨 6.45 am 在校门口排队接送的“豪车车阵”了 :)
第二个不太利好的消息是,已于 2nd June 启动涨价。涨幅介于 0.5 至 1 个百分点,小户型(如一卧、两卧)约贵 $10,000+,较大户型(如四卧及以上)约贵 $30,000+。
不过,这并非大跳涨;而且开发商在后期销售阶段本就会提价,如今与 Henry Park Primary 被确认为处于 Home School Distance 同步进行,也在情理之中。
另一个可能吸引自住客的点:Nava Grove 是后统一化(post-harmonisation)项目,也就是说像空调机位这类“无效”面积被排除在外。
通常,后统一化项目在纸面面积上会更小;但看其两卧,624 至 700 sq ft,和统一化之前的项目相当。三卧同样为 990 至 1,109 sq ft,也属统一化之前的常规尺度。
这意味着,Nava Grove 平均实际上更大、更好用:在与统一化前公寓拥有相同建筑面积的同时,又剔除了空调机位等浪费空间!
4. Hillhaven
我注意到这里在过去一周又成交了 3 套,我也惊讶于大家还未更广泛“发现”它。尽管体量不大,Hillhaven 不应被忽视:步行可达 Hillview MRT(DTL),临近 Hill V2 Mall,且入场 PSF 与总价(quantum)均低于不少替代盘。
Hillhaven 的入场 PSF 约在 $1,900 至 $1,950 psf,如今约 $2,075 psf。但若看 Dairy Farm 一带的 Midwood @ Dairy Farm 或 The Botany 等可比盘,它们大多在 $2,100 至 $2,300 psf。
那为什么 341 套没更早售罄?我猜可能因为 Hillhaven 不在更“高话题度”的片区,比如 Lentor 的“转型走廊”,或像 Marina South 这类高声望地段。因此,相比当下许多新盘,它或许没那么抓人眼球。
5. Hillock Green
Hillock Green 在这一周又成交 5 套,原因可能和 Lentor 片区的持续发展有关。随着附近 Lentor 项目(如 Lentoria、Lentor Modern、Lentor Central Residences 等)被快速吸纳,可选项越来越少;未能在这些项目中买到单位的客群,很可能会转向 Hillock Green。
我确实能理解这个片区的吸引力。直到 00 年代初,新加坡北部并非典型的公寓自住热土,更多是岩坡、水库集水区,以及围在公用设施围栏后的老橡胶林。Lentor MRT(TEL)开通后,这里发生的变化之快令人惊讶——顺带一提,Hillock Green 步行可达该站。从以往寥寥可数的 GLS 地块,到如今几乎一夜之间形成的大型私人公寓聚落,对我来说就是这样的转变。
这不仅是“先行者优势”,而且是“快速兑现的先行者优势”;Lentor Modern 甚至是综合体,会为片区带来一个商场。我认为,这里以较低基线起步,因此首批买家有望获得回报。
6. One Marina Gardens
One Marina Gardens 释放了积极信号,在我写作这一周又成交 12 套(!)。虽然严格来说它不在 CCR,但它代表着未来向更多“prime”地段的转向;市场对 One Marina Gardens 这类公寓的接受度,或许意味着一种必要的观念改变。解释如下:
在新加坡,很少有地方能让人如此强烈地感受到“按图索骥”的土地营造。One Marina Gardens 如今是通体玻璃的立面与“十亿级”天际线做背景,但在 Marina Bay 开发之前,这是一块用了约 40 年才成为新加坡“名片”的土地——而今 Marina Bay 几乎是不折不扣的国家地标之一。
但这也许正是其去化并非“一触即发”的原因。此区距离学校与所谓“社区烟火气”仍有距离;这并不是大多数人从小与亲友共同生活的街坊。如果搬来这里,可能与他们相距不近;因此需要视角的转变。
如果 Marina Bay 能从“atas”、疏离的形象转化为真正的“住—工—娱”一体化区域,那么这里的后续项目可能会比 One Marina Gardens 去化更快。尽管如此,从已售单位也能看出其热度在升温。鉴于 URA 以往在如 Jurong 等片区的转型成果,市场对其“造城”能力有足够信心,买家也更愿意相信 Marina 片区将随时间变得更均衡、更成熟。
回望上一轮 CCR 热潮,以及我们正在走向何方
距离上一次 CCR 热潮(我指的是该区新盘密集推出的非常态时期)已过去相当久,大约十年。CCR 上一次成为舞台中央,是在 2005 至 2011 年间。
当时,The Marq on Paterson Hill、L’viv、Rivergate 等高端项目占据了新闻头条。然而,那时的情形与如今并不相同。2005 至 2011 年的这波热度,主要由“偏投资、以海外买家为主”的需求驱动。尤其在 2008/9 全球金融危机之后,新加坡房地产被视为“避险资产”。
因此,尽管当年也出现了向 CCR 的转向,但主要买家是“口袋很深”的投资者或富裕的外国人。今天的情况则不同:
在 Q1,CCR 公寓的中位 PSF 为 S$2,554。相比 RCR 的 S$2,386 psf,仅溢价 7%。这一价差在历史上相当小。我们如今能看到 CCR 公寓在 $2,800 至 $3,300 psf 的水平,也低于 2024 年 CCR 市场均价 $3,305 psf。
其中一部分无疑是由于针对外国买家的 60% ABSD。你也可以说全球经济不稳定是“罪魁祸首”。但我认为,我们需要超越表层原因去看:
随着去中心化,像 Lentor、Mountbatten、one-north 等地不再是“边缘”。它们正被新配套与生活方式塑造成“微核心”。去中心化从来不只是“工作离家更近”——我觉得那更像是 URA 的“教科书式”表述。
Paya Lebar、Jurong、Tampines,甚至可能包括拥有数字园区的 Punggol,或带有 North Shore 的 Pasir Ris,未来某天都可能被视为更接近 CCR 各城镇的“对等者”(即便价格未必能完全匹配!)。而在当下 CCR 价格更“友好”的背景下,2025 年或许是一个我们尚未充分意识到的拐点。
也许 15 到 20 年后,历史学者或市场观察者会把今年视为一个分水岭——我们对 CCR 的观念在此真正发生了改变。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com,我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文




0 Comments