

我们最常被问到的问题之一是“我是否应该买永久地契而不是租赁地契?” 这是个长期的关注点,但并不容易回答:房价的涨跌有许多原因,并不只是因为地契年限(或是否为永久地契)。不过,也该来一次更新了——因此我们回溯了自2014年以来两者的价格变动。以下是目前所见:
*注意:本文将把999年地契视为与永久地契基本等同。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
来看2014年至2024年,永久地契与租赁地契价格的变动
以下是基于户型大小的总体快照。统计涵盖所有类型的买卖交易(例如新房转售、二手转二手等)。
不过,我们剔除了Executive Condominiums(EC)的新房转售交易。原因在于EC以补贴价格出售,这类交易会扭曲整体表现。
| 类型 | 交易量 | 投资回报率(%) | 平均获利 ($) | 年化(%) |
| 1卧 永久地契 | 1429 | 9.0% | $70,244 | 1.83% |
| 1卧 租赁地契 | 4060 | 14.4% | $99,126 | 2.69% |
| 2卧 永久地契 | 2097 | 18.0% | $235,897 | 3.62% |
| 2卧 租赁地契 | 7127 | 19.5% | $195,001 | 3.65% |
| 3卧 永久地契 | 2397 | 25.1% | $427,449 | 4.42% |
| 3卧 租赁地契 | 6644 | 24.3% | $310,685 | 4.59% |
| 4卧 永久地契 | 565 | 23.8% | $757,036 | 4.56% |
| 4卧 租赁地契 | 1615 | 24.5% | $402,006 | 4.61% |
| 5卧 永久地契 | 34 | 23.3% | $1,328,208 | 3.65% |
| 5卧 租赁地契 | 185 | 26.9% | $515,488 | 4.92% |
| 平均 | 26093 | 20.2% | $255,855 | 3.8% |

在整体对比中,体量最小与最大的租赁地契单位最为突出。
对于1卧单位,租赁地契在ROI、获利与年化回报方面优于其永久地契对应产品。
对于2、3、4卧单位,结果相当接近。在这些户型中,租赁地契在ROI与年化百分比涨幅方面略胜一筹;但永久地契往往取得更高的绝对获利。
对于5卧单位,租赁地契在年化百分比涨幅上明显优于永久地契;但永久地契再次取得更大的绝对获利。需注意的是,这一面积段开始混入部分豪宅产品;这些单位波动更大,可能出现很高的绝对涨幅或跌幅。
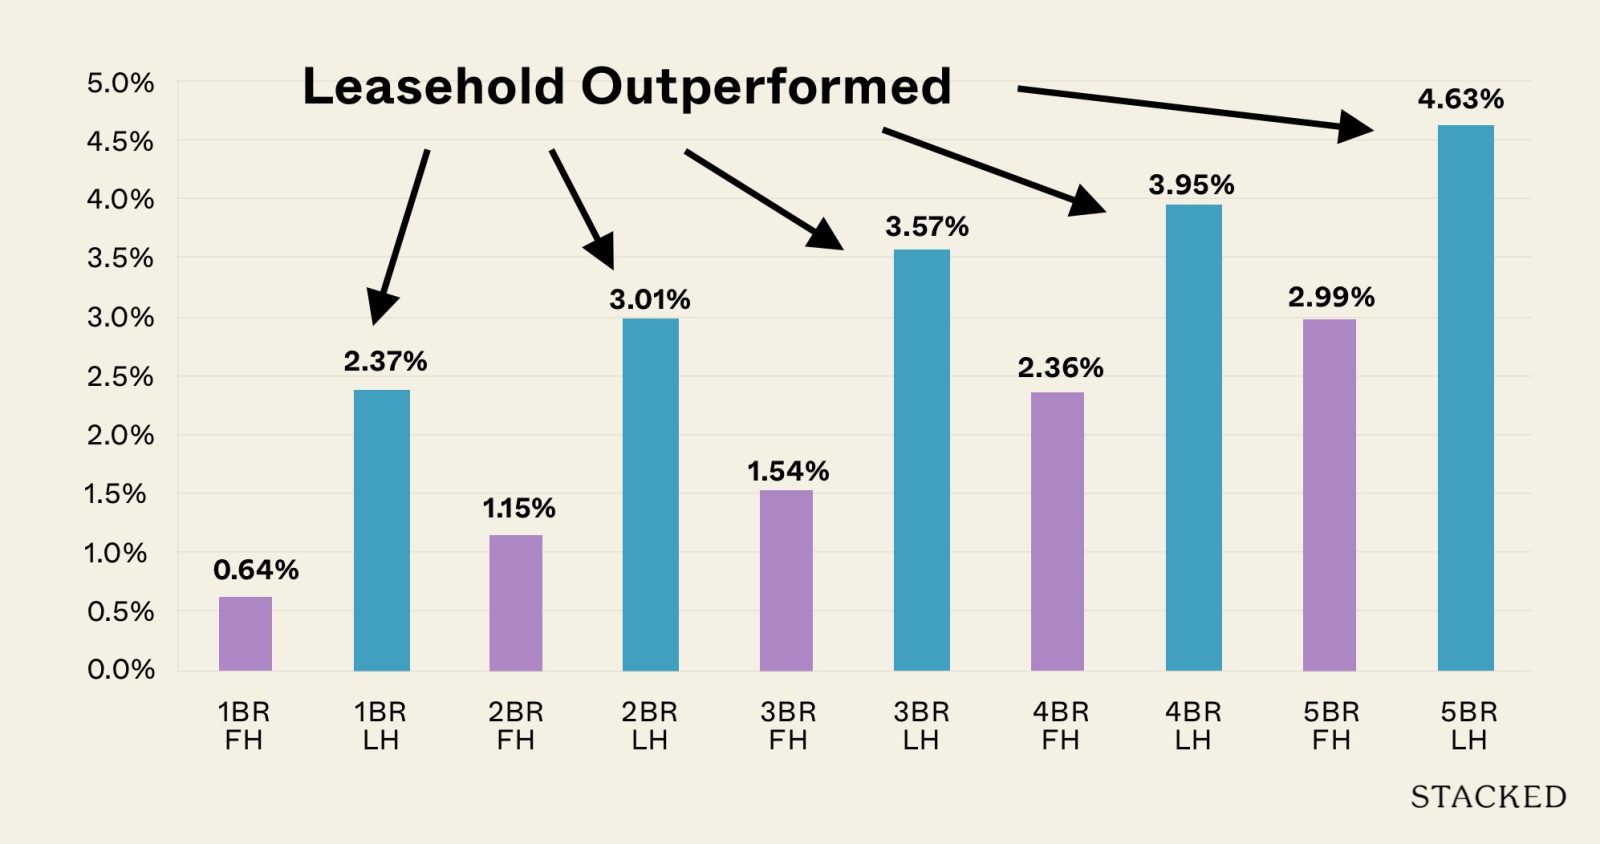
接下来,聚焦新盘买家的表现,比较租赁地契与永久地契
| 类型 | 交易量 | 投资回报率(%) | 平均获利 ($) | 年化(%) |
| 1卧 永久地契 | 322 | 4.7% | $34,027 | 0.64% |
| 1卧 租赁地契 | 1881 | 15.8% | $107,035 | 2.37% |
| 2卧 永久地契 | 425 | 8.3% | $105,671 | 1.15% |
| 2卧 租赁地契 | 2992 | 20.1% | $196,370 | 3.01% |
| 3卧 永久地契 | 315 | 10.8% | $200,226 | 1.54% |
| 3卧 租赁地契 | 2300 | 23.6% | $311,413 | 3.57% |
| 4卧 永久地契 | 85 | 14.9% | $512,281 | 2.36% |
| 4卧 租赁地契 | 710 | 24.9% | $387,300 | 3.95% |
| 5卧 永久地契 | 7 | 29.9% | $3,047,714 | 2.99% |
| 5卧 租赁地契 | 102 | 30.2% | $571,574 | 4.63% |
| 平均 | 9143 | 19.1% | $221,850 | 2.88% |

整体而言,按ROI与年化回报看,新盘租赁地契在各个户型上都胜过新盘永久地契。永久地契在1卧与2卧上尤为疲弱:其ROI可能不到租赁地契的一半,且收益率低于1.2%。
在更大的4卧与5卧上,永久地契在绝对获利方面略占优势。不过,5卧交易量非常少(仅7宗),我们对下结论会更为谨慎。
这与大众化、边缘区域公寓的固有特征有关。
许多较大的公寓地块为租赁地契,且位于OCR。OCR中的大众化公寓具有较低的入场价,这为后续价格增长留出空间。同时还要考虑永久地契溢价,它会进一步抬高永久地契物业的基准价格。
现在来看看转售交易:
| 类型 | 交易量 | 投资回报率(%) | 平均获利 ($) | 年化(%) |
| 1卧 永久地契 | 1020 | 10.8% | $84,335 | 2.29% |
| 1卧 租赁地契 | 974 | 11.8% | $81,093 | 2.71% |
| 2卧 永久地契 | 1529 | 21.3% | $278,666 | 4.38% |
| 2卧 租赁地契 | 2145 | 19.9% | $195,990 | 4.13% |
| 3卧 永久地契 | 1980 | 27.9% | $470,111 | 4.93% |
| 3卧 租赁地契 | 3106 | 25.8% | $305,185 | 5.15% |
| 4卧 永久地契 | 451 | 25.9% | $802,441 | 4.97% |
| 4卧 租赁地契 | 640 | 25.3% | $419,984 | 5.06% |
| 5卧 永久地契 | 25 | 21.7% | $911,523 | 3.71% |
| 5卧 租赁地契 | 27 | 18.6% | $350,359 | 4.53% |
| 平均 | 11898 | 22.0% | $298,962 | 4.37% |

当我们只聚焦于转售交易时,出现了明显变化。在这一板块中,涉及更老的房龄且价格发现已较为充分,租赁地契与永久地契之间的差距显著收窄。
值得注意的是,在2卧与3卧上,永久地契在绝对获利方面反超;而租赁地契与永久地契的年化回报差距可窄至0.2至0.3个百分点。
当我们把新盘与转售、再按户型进一步拆分来看,一个规律浮现:
租赁地契表现更强,可能与其说是地契年限本身,不如说与区位、可负担性与户型配置等因素更相关。
如上所述,租赁地契公寓在OCR占据主导,该区域地价更低、入场价更低,从而留下更大的涨幅空间。相较之下,永久地契更可能是小型精品项目,或位于价格更高的CCR与RCR地块,留给涨幅的空间较小。
当我们按地契进一步拆分各细分板块时,这一点更为清晰:
| 类型 | 交易量 | 投资回报率(%) | 平均获利 ($) | 年化(%) |
| 永久地契 CCR | 1614 | 19.1% | $467,152 | 4.0% |
| 永久地契 OCR | 1581 | 25.8% | $328,527 | 4.8% |
| 永久地契 RCR | 1890 | 22.1% | $312,851 | 4.1% |
| 租赁地契 CCR | 592 | 10.5% | $186,497 | 2.2% |
| 租赁地契 OCR | 4704 | 24.1% | $248,602 | 4.9% |
| 租赁地契 RCR | 1625 | 19.7% | $280,215 | 4.0% |
| 平均 | 12006 | 22.1% | $299,838 | 4.4% |

与上述原因一致,租赁地契的OCR单位在年化回报上居前。我们也可以看到,OCR整体上跑赢CCR,再次印证了可负担性与大众化吸引力——或许比地契年限更甚——对更强的百分比回报更为关键。
最弱的表现出现在CCR的租赁地契:其面对高入场价的双重劣势,以及对比效应(在心理上,被永久地契项目包围的租赁地契项目可能对买家吸引力较弱)。
最后,从交易量看,OCR的租赁地契交易数量远多于其他类型。因此,单凭体量就会带来更大权重;但如果只在OCR内部比较租赁地契与永久地契,两者的表现差异并不大。
结论是:租赁地契整体上更胜一筹,但原因可能并非我们想的那样
关键更多在于较低的地价与销售入场价为价格升值留出空间,以及我们在OCR看到的大量租赁地契交易。这些因素的影响力大于“是否为租赁/永久地契”,值得投资者留意。
想了解更多新加坡房地产市场动态,请关注Stacked。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments