

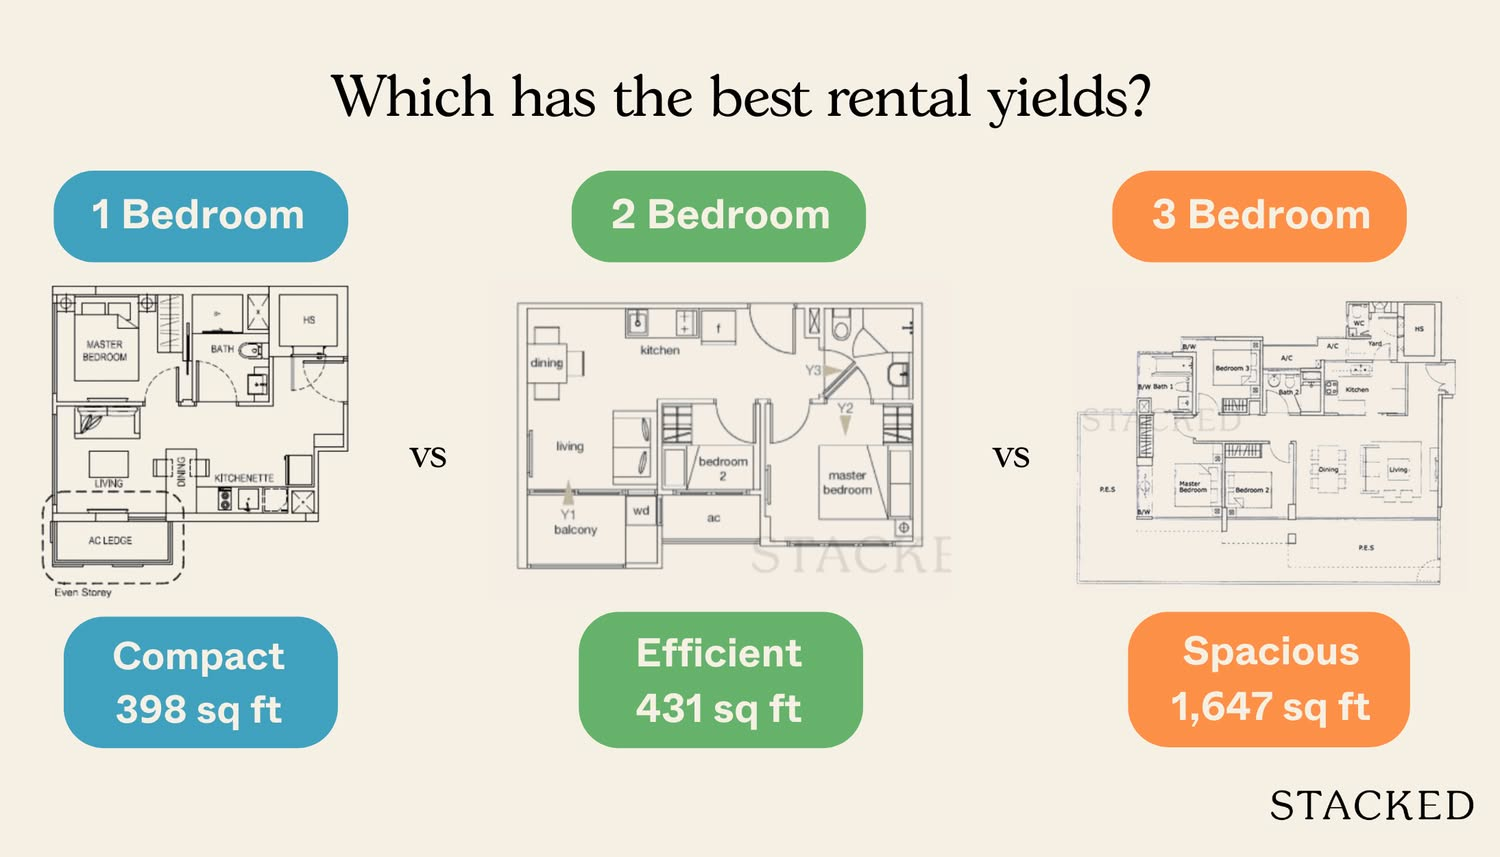
多数房东与经纪人都认同,在疫情后住房供应趋于稳定之下,租赁市场将走软。但也有相反的看法:有些经纪人指出 60 per cent ABSD rates 可能意味着更多外国人会选择租而非买;同时也有房东认为利率下行将带来更高的回报率。正是厘清方向的好时机,因此我们依据单位规模对当下的租赁数据做了拆解:
注意:以下使用 2024 年全年的租赁与转售成交数据。毛租金回报率为年度租金收入/总成本,不计入维护费等其他经常性开支。
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
1房公寓单位的当前表现
全岛范围内,1房公寓的平均毛租金回报率为 4.1 per cent。1房表现前三的项目为:
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| THE HILLFORD | $ 590,500 | $ 2,734 | 5.6% |
| LE REGAL | $ 594,250 | $ 2,715 | 5.5% |
| PARC SOMME | $ 770,388 | $ 3,500 | 5.5% |
The Hillford 之所以上榜,主要是因为相较于其地段,定价异常低。它是一个靠近 Beauty World MRT 站(DTL)的综合用途项目,尽管有些人会觉得步行距离偏长。由于租期受限,价格非常低。The Hillford 原本定位为退休型社区,2013 年推出时仅有 60 年租约。
不久之后,一些买家意识到,尽管 The Hillford 因租期快速缩短可能几乎没有转售增值空间,但其低总价与不俗的地段使其成为租赁资产的优选。这虽背离了项目最初定位,却也体现出市场对这类新型产品的快速适应。
Le Regal 是另一种特殊案例:尽管价格低廉,它是 2015 年落成的综合用途租赁地契公寓,位于 RCR(第14区,芽笼一带)。城市边缘的地段、步行可达 Aljunied MRT(EWL)以及低总价,使其成为稳健的租赁资产。不利之处在于,Le Regal 毗邻芽笼的不良活动区域;这可能为部分买家带来融资难题,也几乎不会被家庭买家(甚至部分单身自住者)纳入考虑。
Le Regal 的商业部分也并非精心策划,业态较为杂乱。它同样更偏向于作为租赁资产的“专用型”物业,通用性不强。
Parc Somme 是位于 RCR(第8区)的租赁地契项目,步行可达 Bendemeer MRT(DTL)。其沿 Petain Road 的地段过去曾被视为“环境不佳”,但这些年来已大为改善(尽管附近 Jalan Besar 一带仍有一些可疑的按摩店)。虽然背后有一小片绿地,但 City Square Residences 的高楼压迫感明显,前方又有商用店屋,整体临路且密度较高;其一房单位最小可至 355 sq. ft.。因此,它很适合做出租,但对自住的多样性并不理想。
需注意,Le Regal 与 Parc Somme 的地块都很小,分别仅有 88 个与 30 个单位。
这些表现最佳的一房项目,很大程度归功于其“专门化”定位。三者皆十分小众且聚焦:在景观、空间感、绿化等方面做出妥协,以尽可能低的价格换取良好的可达性。这推高了租金回报率,但代价是转售前景受限,且多数人会认为并不适合长期自住。
表现最差的一房项目
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| THE DAIRY FARM | $ 1,867,500 | $ 3,515 | 2.3% |
| THE CENTREPOINT | $ 2,119,413 | $ 3,832 | 2.2% |
| PANDAN VALLEY | $ 2,230,000 | $ 3,957 | 2.1% |
注意:在部分较早期的公寓中,即便是 1 房也可能拥有很大的面积(甚至 1,100 至 1,200 sq. ft.)。
The Centrepoint 虽为较老的租赁地契物业(1983 年落成),但位于 Orchard,步行至 Somerset MRT(NSL)路程很短。这也是为何即便是一房,其总价仍可超过 $2.1 million:毕竟身处乌节路购物带核心。
但高总价也意味着较弱的租金回报,而 Orchard 亦有众多更新的替代品供租客选择。The Centrepoint 的可租性很强——要找到租户从不困难——但若以同等租金收入为目标,还有更高效的做法。
新加坡各区域一房的一般租金回报:
| 中央区 | 4.0% |
| 东部 | 4.1% |
| 东北部 | 4.1% |
| 北部 | 4.3% |
| 西部 | 4.2% |
2房公寓单位的当前表现
2 房的平均毛租金回报率为 3.3 per cent。前三的项目为:
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| QUBE SUITES | $ 695,000 | $ 3,500 | 6.0% |
| CENTRAL IMPERIAL | $ 840,000 | $ 3,622 | 5.2% |
| TEXTILE CENTRE | $ 1,064,607 | $ 4,292 | 4.8% |
Qube Suites 这个名字虽独特,但在曼谷还有一个同名的服务式公寓,查询资料时需注意。新加坡本地的 Qube Suites 是第14区一个仅 21 户的小型精品公寓。虽然不邻近任何 MRT 站,但其独特之处在于环境十分安静、私密:项目周围多为有地住宅,往下走一点就是 Bedok Reservoir 一带(可找到咖啡店、便利店等常见的邻里配套)。
不足之处在于缺乏 MRT 可达性,但这在有地住宅区周边很常见。两房的低总价是其回报稳健的主因,不过我们认为其可租性相对有限——更偏向吸引自驾且更看重私密性而非便利性的租客。
Central Imperial 的情况与上文的 Le Regal 大体相似。它价格低且永久地契,但靠近芽笼 Lorong 14。该区存在不良活动,既可能带来融资问题,也限制了转售前景。正是这些因素压低了总价;不过由于芽笼地带的高度便利(临近 PLQ、众多便利店与 24 小时餐饮等),其可租性依然不错。
Textile Centre 是一个综合用途项目,目前已处于明显的租约老化阶段。其 99 年租约始于 1970,这也是单位价格便宜的原因之一。坊间传闻,多数业主仍在等待潜在的集体出售(en-bloc),尤其邻近的 Golden Mile 已重建为 Aurea(Golden Mile 距此步行可达)。但受益于楼龄,Textile Centre 的单位普遍较大;这是第一代公寓的典型特征。
Textile Centre 的地段十分便利:步行即可到 Lavender MRT(EWL),有人甚至认为第7区的这一带已接近——甚至属于——CCR。惟其商业部分真正的生活便利性有限(除少数餐饮外),而整栋楼也存在维护问题。若业主群体普遍寄望于集体出售,我们不认为会有大规模翻新。
表现最差的两房项目
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| BALMORAL GATE | $ 2,850,000 | $ 4,500 | 1.9% |
| WATTEN HILL | $ 4,950,000 | $ 7,418 | 1.8% |
| SHELFORD VIEW | $ 5,100,000 | $ 7,500 | 1.8% |
对此我们没有太多可补充的:低回报率基本被转售价格所“解释”了!当总价来到 $2.85 million 至 $5.1 million,毛回报率在 two per cent 或以下几乎是注定的。
这三者皆为永久地契且位于 CCR。除回报较低外,其可行性很大程度仰赖高净值的外籍租客(可能享有可观的住房津贴)。在经济前景不稳的 2025 年,我们对此的信心会更保守。
两房的一般租金回报:
| 中央区 | 3.2% |
| 东部 | 3.5% |
| 东北部 | 3.5% |
| 北部 | 3.9% |
| 西部 | 3.5% |
新加坡各区域三房的一般租金回报:
三房在全岛的平均毛租金回报率为 three per cent。需要注意,这与两房非常接近,房东在选择户型时可纳入考量。
表现最好的前三个项目为:
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| TEXTILE CENTRE | $ 1,240,000 | $ 6,050 | 5.9% |
| THE WOODGROVE | $ 970,000 | $ 3,860 | 4.8% |
| SIMS GREEN | $ 1,380,000 | $ 5,336 | 4.6% |
前文已提及 Textile Centre;其相对地段的低价,同样惠及其三房与两房。
The Woodgrove 的平均价格异常低。到 2025 年,要找到总价低于 $1 million 的三房并不容易。Woodgrove 位于 Woodlands(第25区),1999 年落成的租赁地契公寓。就其楼龄而言,租约折旧解释了部分低价;另一个因素是其距离公共交通较远。尽管如此,数字仍然说得通:每月平均 $3,860 的租金对许多家庭租客而言负担得起,同时也足以为 Woodgrove 带来较高回报,可谓双赢。
与 Le Regal 和 Central Imperial 类似,Sims Green 也位于芽笼各条 Lorong(其具体为 Lorong 27A)。熟悉芽笼 No Signboard Seafood 的读者会知道,本项目与其非常接近。至于这是否已与不良活动区拉开足够距离,见仁见智;但它确实可步行到 Aljunied MRT(EWL)。同时距 Paya Lebar Quarter(PLQ)仅一站之遥,因此此类项目可为在 Paya Lebar 区域工作的租客提供更便宜的替代选择。
不过,正如前述芽笼项目一样,它并不太能打动家庭客群。另需注意,公寓旁有一座宗亲会馆,邻近道路在高峰时段容易拥堵。
表现最差的三房项目
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| GALLOP GREEN | $ 8,580,000 | $ 12,000 | 1.7% |
| FLAME TREE PARK | $ 3,142,933 | $ 4,388 | 1.7% |
| THE BENTLY RESIDENCES@KOVAN | $ 1,638,000 | $ 2,150 | 1.6% |
Gallop Green 的高价格几乎预示着难以获得更高的回报。这是著名 Woollerton Park 内的永久地契项目,购买 $8.58 million 单位的买家多半是自住享受,而非作为租赁资产。
Flame Tree Park 也是如此,高总价压低了租金回报。
Bentley Residences @ Kovan 则颇具看点:以 2024/2025 的标准来看,$1.6 million 的三房总价并不高。它也靠近 Kovan MRT(NEL),因此具有一定可行性。然而,其劣势可能在于这是一个占地不大的精品型发展。
从推测角度看,这或许说明租客并不偏好精品项目常见的“基础型”配套。邻近体量更大的项目如 Kovan Melody 与 Kovan Residences,其三房的租金水平更高。
| 项目 | 平均转售价格 | 平均租金 | 平均回报率 |
| KOVAN MELODY | $2,101,889 | $4,980 | 2.8% |
| KOVAN RESIDENCES | $2,326,667 | $5,285 | 2.7% |
各区域三房的平均表现:
| 中央区 | 2.8% |
| 东部 | 3.1% |
| 东北部 | 3.0% |
| 北部 | 3.7% |
| 西部 | 3.2% |
总体观察
北部各类户型的租金回报持续较高。部分经纪人认为这与价格因素有关,例如 Woodlands 等地历来价格较低(尽管这一情况正逐步改变)。就目前而言,这似乎是新晋房东可以重点留意的区域。
也能明显看到,房东所青睐的物业类型,与自住投资者或自住买家的选择,存在鲜明对比。许多回报最高的项目来自非常老的单位,或虽交通便利、却对家庭吸引力有限的单位。
这些特征可能有些反直觉:例如,鲜少有买家会把“楼龄”视为提升回报的潜在利好。
接下来我们将以更多个案研究来补充本文尚未覆盖的项目。例如,Parc Rosewood 与 Skies Miltonia 的平均转售价,较该区域其他项目明显更低。尽管它们的租金水平也较低(因距 MRT 较远),但凭借更低的入场价,仍能取得不俗的租金回报
在两房当中,部分回报较高的项目为 ECs;如 Bellewoods 与 The Criterion。也有另外两个回报较高的发展,如 Nine Residences 与 The Wisteria。二者同为综合体,距离 MRT 稍远,但步行仍在 15 分钟之内。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments