

谈到体量最大的单位,以及今天是否值得为其高价买单,意见往往两极化。有人会说这些单位价格已处于高位且屋龄不小,升值空间有限;也有人认为百万组屋数量的增加,加上大户型的稀缺性,会让其价格继续上行。谁说得对?我们深入交易记录,试图找出规律。以下就来看看,新加坡最大型HDB单位与其他单位相比,价格是如何变动的:
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
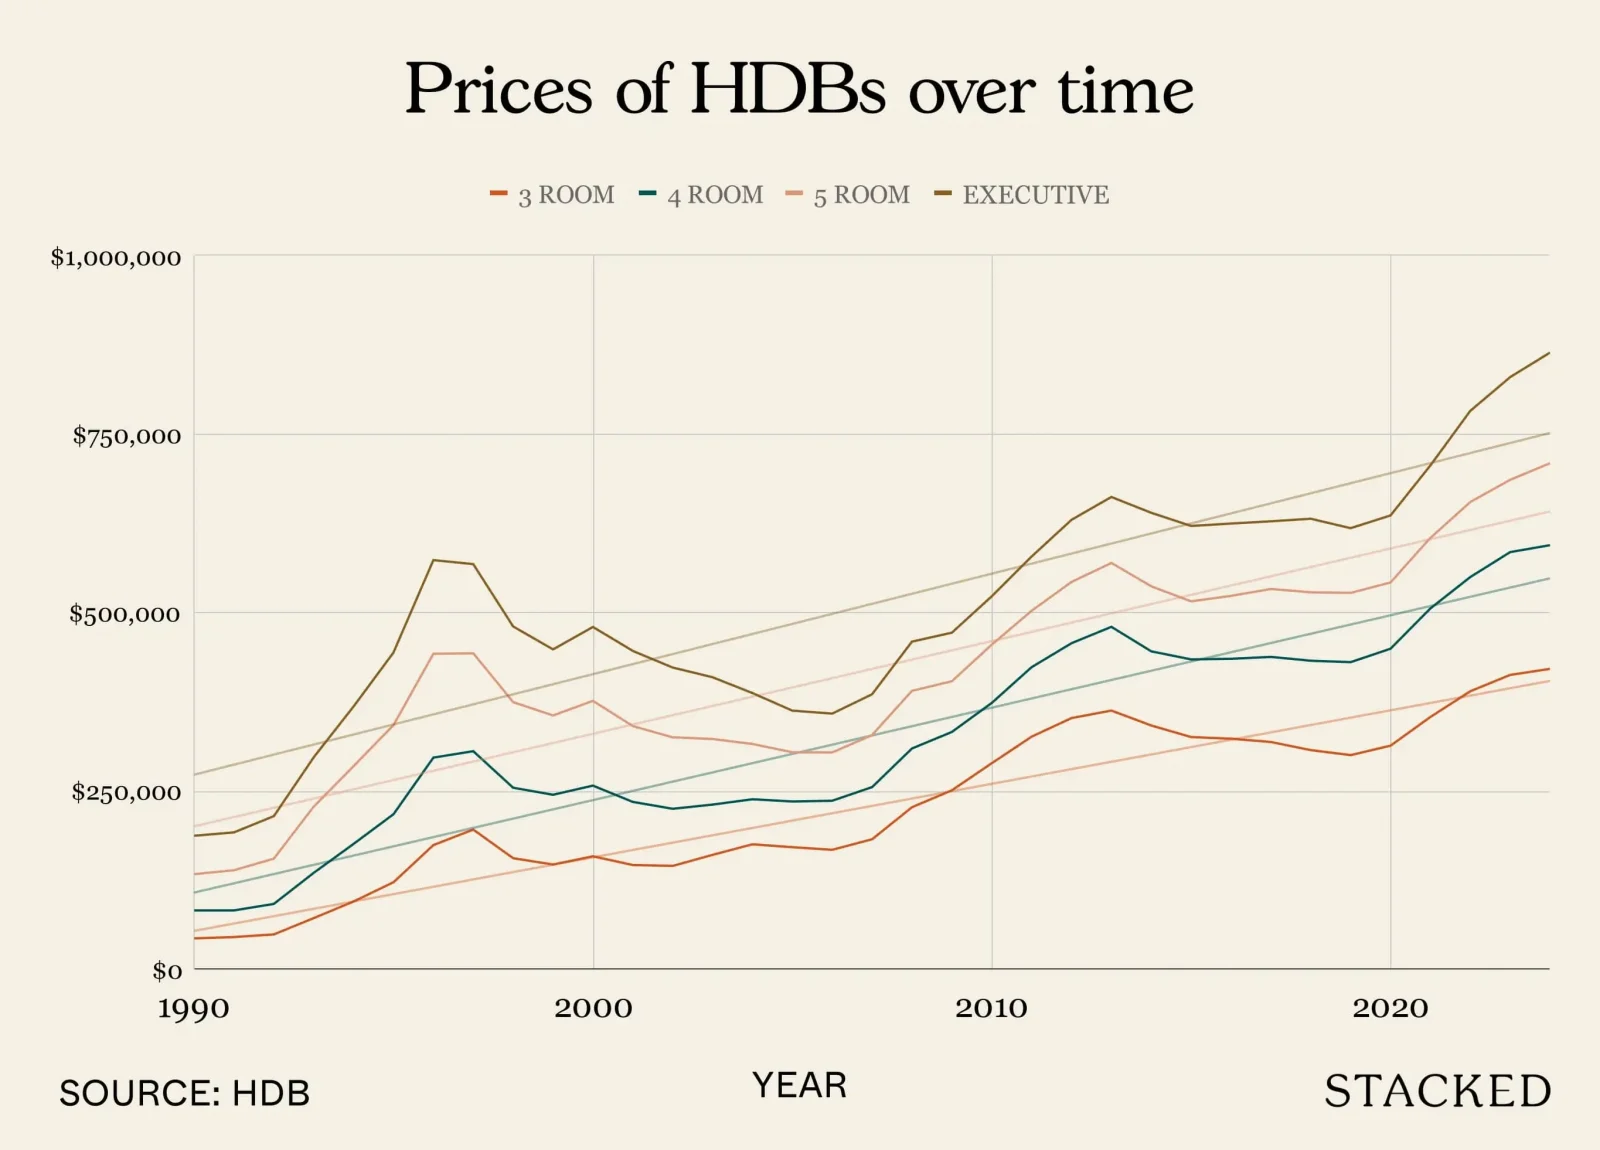
最大型单位与其他类型的价格走势
| 年份 | 3房式 | 4房式 | 5房式 | 行政型 |
| 1990 | $42,618 | $81,766 | $132,615 | $186,458 |
| 1991 | $44,480 | $81,800 | $138,103 | $191,167 |
| 1992 | $48,174 | $90,928 | $154,384 | $213,971 |
| 1993 | $71,019 | $134,511 | $227,253 | $296,455 |
| 1994 | $94,328 | $175,072 | $284,072 | $367,723 |
| 1995 | $121,298 | $216,663 | $341,553 | $443,288 |
| 1996 | $173,340 | $295,949 | $441,541 | $572,772 |
| 1997 | $195,115 | $304,972 | $442,182 | $567,156 |
| 1998 | $154,963 | $253,756 | $373,743 | $479,760 |
| 1999 | $146,099 | $243,891 | $355,042 | $447,643 |
| 2000 | $157,650 | $256,723 | $375,507 | $479,089 |
| 2001 | $145,396 | $233,900 | $340,184 | $445,524 |
| 2002 | $144,189 | $224,251 | $324,428 | $422,226 |
| 2003 | $159,651 | $230,132 | $322,054 | $408,603 |
| 2004 | $174,476 | $237,591 | $315,056 | $386,484 |
| 2005 | $170,400 | $234,486 | $303,456 | $361,812 |
| 2006 | $166,727 | $235,506 | $303,186 | $357,635 |
| 2007 | $181,502 | $254,604 | $327,557 | $384,763 |
| 2008 | $226,443 | $308,748 | $389,542 | $458,551 |
| 2009 | $250,124 | $331,898 | $403,023 | $471,082 |
| 2010 | $288,079 | $372,574 | $454,304 | $522,056 |
| 2011 | $325,340 | $422,735 | $501,826 | $577,826 |
| 2012 | $351,345 | $456,295 | $542,172 | $629,253 |
| 2013 | $361,936 | $479,261 | $568,800 | $661,300 |
| 2014 | $341,008 | $444,921 | $536,065 | $639,124 |
| 2015 | $324,761 | $433,627 | $515,018 | $620,677 |
| 2016 | $322,474 | $434,479 | $522,709 | $624,048 |
| 2017 | $317,834 | $437,120 | $532,277 | $627,211 |
| 2018 | $306,478 | $431,753 | $527,635 | $630,780 |
| 2019 | $299,457 | $429,749 | $526,812 | $617,561 |
| 2020 | $312,709 | $448,608 | $541,457 | $635,395 |
| 2021 | $352,961 | $505,095 | $603,990 | $705,559 |
| 2022 | $388,974 | $549,088 | $654,253 | $782,007 |
| 2023 | $411,880 | $584,035 | $685,338 | $829,310 |
| 2024 | $420,389 | $593,725 | $708,654 | $863,726 |
从1990年至今,这段时间里表现最好的其实是较小的单位。
在此期间,3房式单位上涨了 886.4 per cent,而体量最大的行政型单位仅上涨了 336.22 per cent。
确实,一个显而易见的规律是:在这34年里,单位越大,升值越慢。
不过,我们也不应只看总价。我们同样查看了不同户型的逐年涨幅:
| 年份 | 3房式 | 4房式 | 5房式 | 行政型 |
| 1990 | - | - | - | - |
| 1991 | 4.4% | 0.0% | 4.1% | 2.5% |
| 1992 | 8.3% | 11.2% | 11.8% | 11.9% |
| 1993 | 47.4% | 47.9% | 47.2% | 38.5% |
| 1994 | 32.8% | 30.2% | 25.0% | 24.0% |
| 1995 | 28.6% | 23.8% | 20.2% | 20.5% |
| 1996 | 42.9% | 36.6% | 29.3% | 29.2% |
| 1997 | 12.6% | 3.0% | 0.1% | -1.0% |
| 1998 | -20.6% | -16.8% | -15.5% | -15.4% |
| 1999 | -5.7% | -3.9% | -5.0% | -6.7% |
| 2000 | 7.9% | 5.3% | 5.8% | 7.0% |
| 2001 | -7.8% | -8.9% | -9.4% | -7.0% |
| 2002 | -0.8% | -4.1% | -4.6% | -5.2% |
| 2003 | 10.7% | 2.6% | -0.7% | -3.2% |
| 2004 | 9.3% | 3.2% | -2.2% | -5.4% |
| 2005 | -2.3% | -1.3% | -3.7% | -6.4% |
| 2006 | -2.2% | 0.4% | -0.1% | -1.2% |
| 2007 | 8.9% | 8.1% | 8.0% | 7.6% |
| 2008 | 24.8% | 21.3% | 18.9% | 19.2% |
| 2009 | 10.5% | 7.5% | 3.5% | 2.7% |
| 2010 | 15.2% | 12.3% | 12.7% | 10.8% |
| 2011 | 12.9% | 13.5% | 10.5% | 10.7% |
| 2012 | 8.0% | 7.9% | 8.0% | 8.9% |
| 2013 | 3.0% | 5.0% | 4.9% | 5.1% |
| 2014 | -5.8% | -7.2% | -5.8% | -3.4% |
| 2015 | -4.8% | -2.5% | -3.9% | -2.9% |
| 2016 | -0.7% | 0.2% | 1.5% | 0.5% |
| 2017 | -1.4% | 0.6% | 1.8% | 0.5% |
| 2018 | -3.6% | -1.2% | -0.9% | 0.6% |
| 2019 | -2.3% | -0.5% | -0.2% | -2.1% |
| 2020 | 4.4% | 4.4% | 2.8% | 2.9% |
| 2021 | 12.9% | 12.6% | 11.5% | 11.0% |
| 2022 | 10.2% | 8.7% | 8.3% | 10.8% |
| 2023 | 5.9% | 6.4% | 4.8% | 6.0% |
| 2024 | 2.1% | 1.7% | 3.4% | 4.1% |
如果把这些涨幅按年平均,您会看到:
| 期间 | 3房式 | 4房式 | 5房式 | 行政型 |
| 1990 - 2024 | 7.81% | 6.70% | 5.66% | 5.16% |
| 2014 - 2024 | 1.54% | 2.10% | 2.13% | 2.57% |
请注意,在 1990 - 2024 之间,小户型的平均年回报更好。
但如果把时间拉近到过去 10 年,结果却完全相反!
按年化回报来看,过去 10 年的大户型已经跑赢小户型;不过需要注意,5房式与行政型之间的差距并不大。无论如何,即便3房式在34年期内涨幅最大,行政型在近 10 年的年化回报仍然优于小户型。
为了进一步说明,我们来看看自 2000 年以来,若每一年买入后持有并在 10 年内卖出,各类户型的回报如何。
如果在 10 年内买入并卖出一套单位,会发生什么?
这对升级换屋者可能更具参考价值,因为他们通常不会持有一套单位长达 30+ 年;很多时候会在 10 年内买卖。在这样的情境下,小户型还是大户型更适合您?
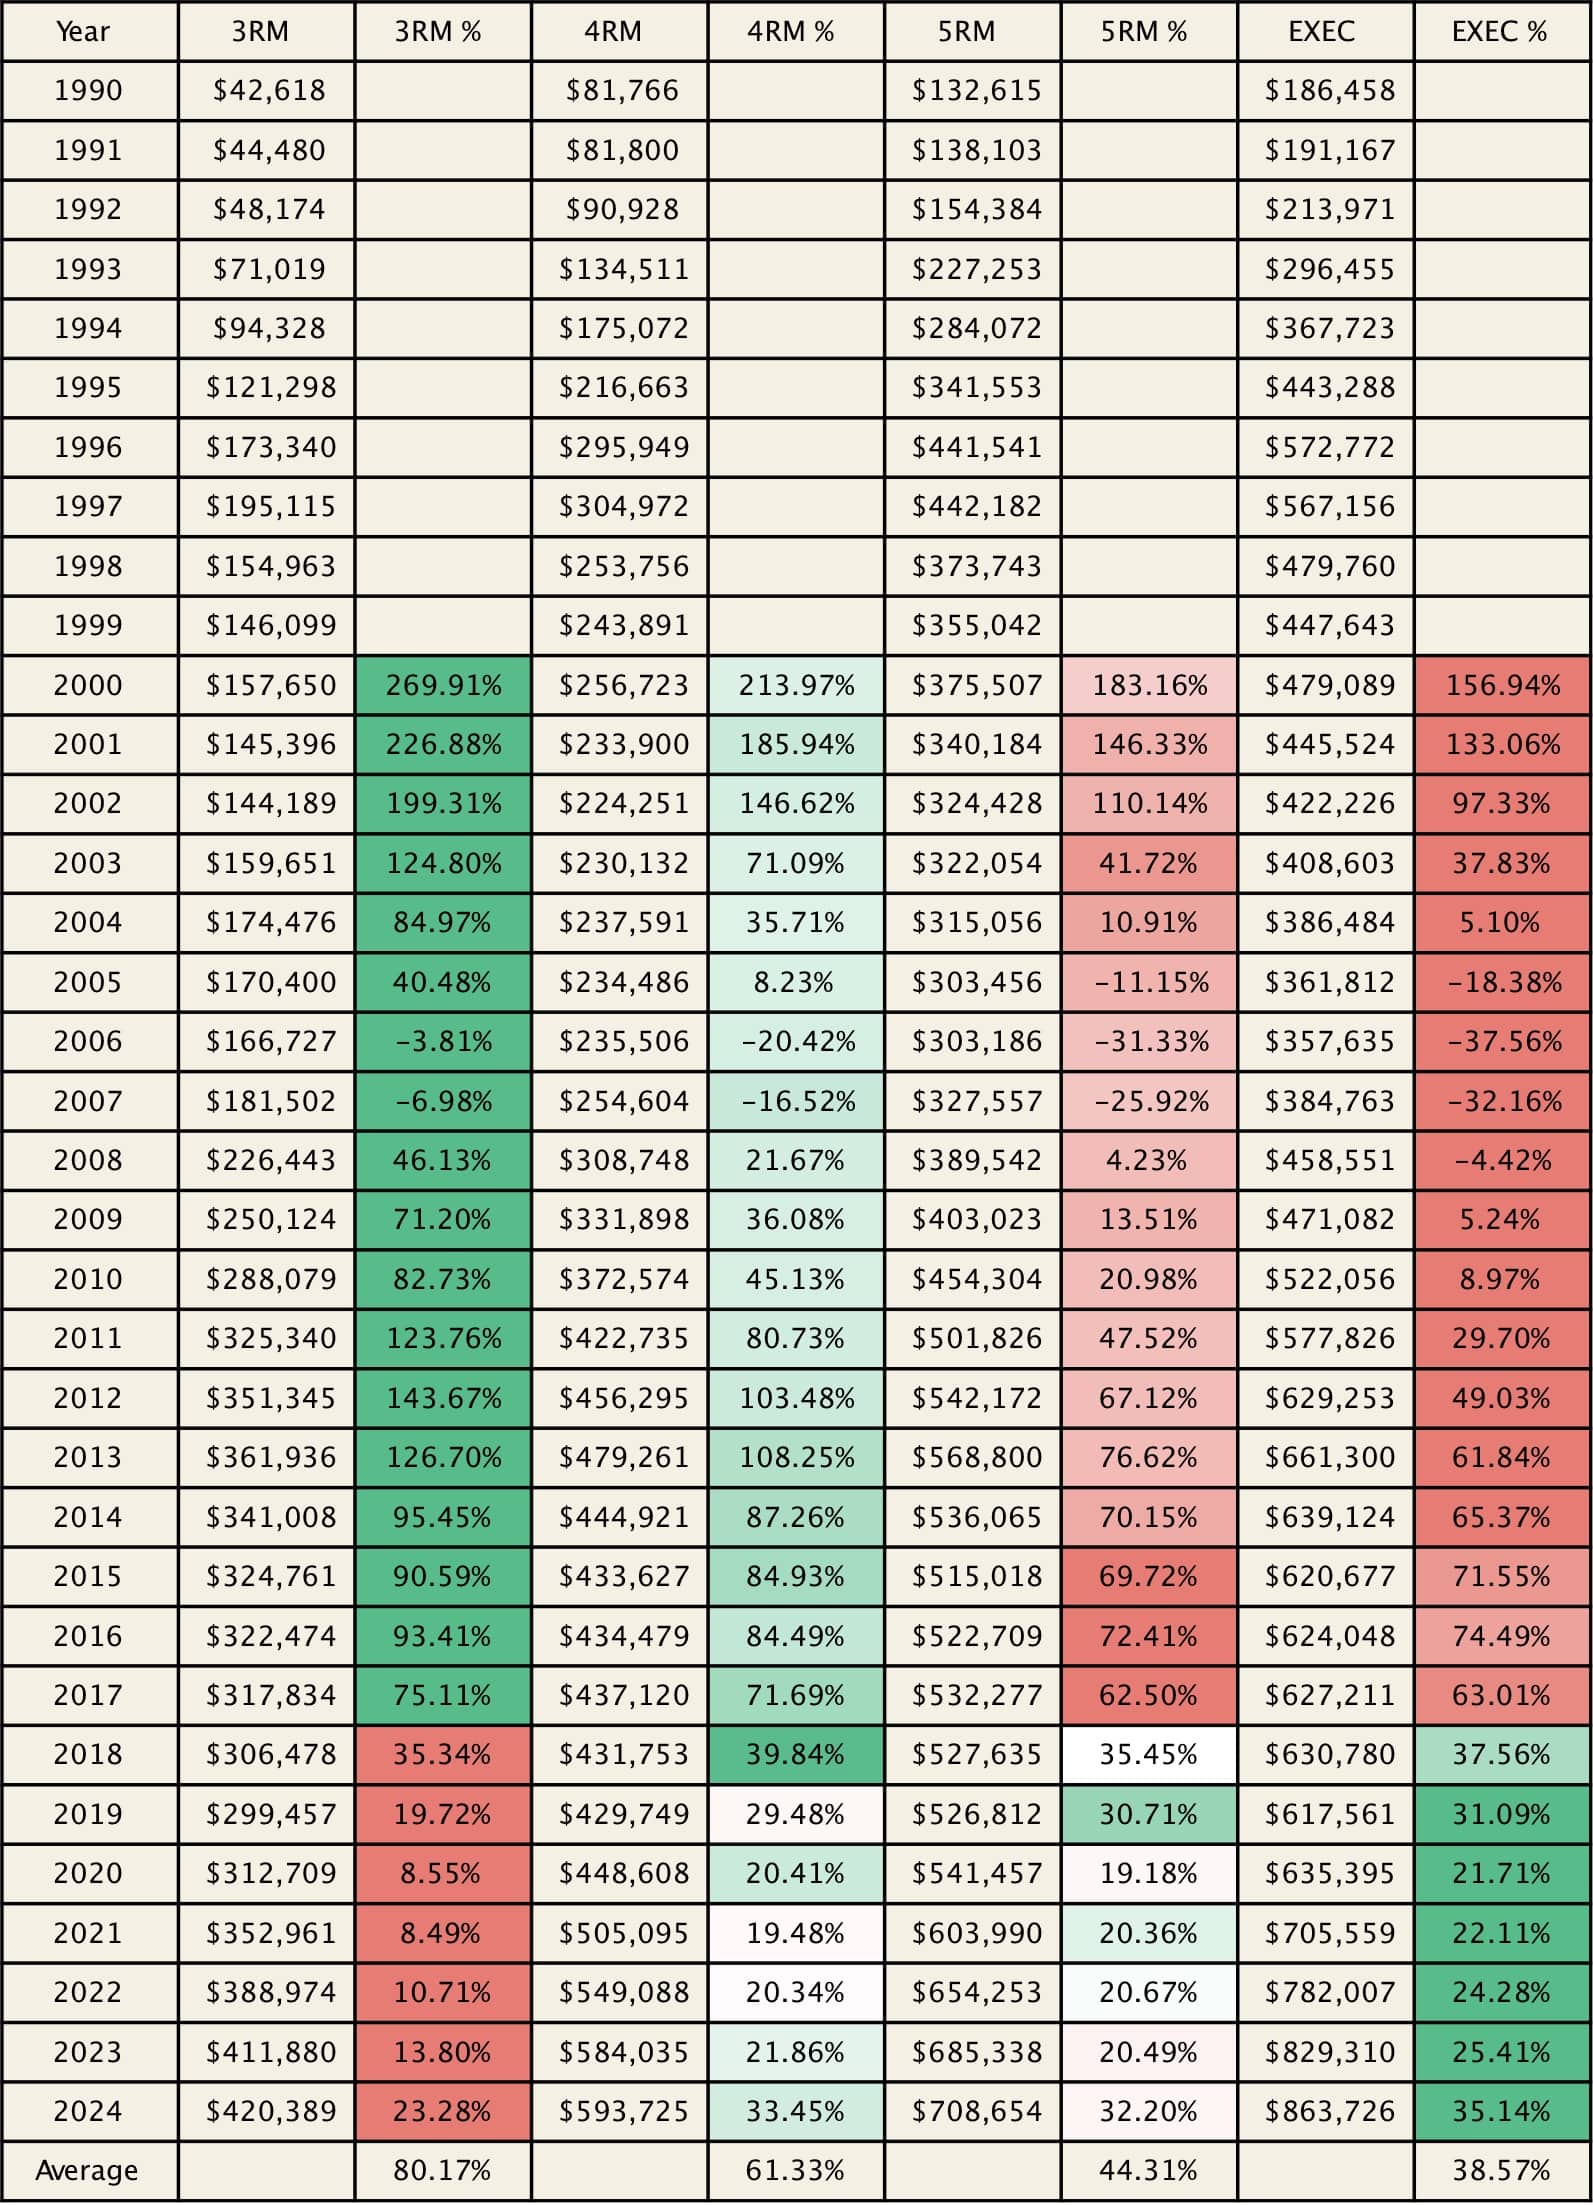
上表显示了各类户型的平均价格,以及若在 10 年内买卖可获得的收益或亏损。
例如,若您在 1990 年买入一套 3房式单位,并在 2000 年卖出,回报将达到 270%。
在这里,绿色表示当年所有户型中的最佳表现者,红色表示表现最差者。
您会发现,从 1990 年买入并在 10 年后卖出的这批人中,3房式通常是赢家,直至 2008 年为止。从那之后,似乎风向逆转,更大的行政型单位反而收益更高!
在 1990 至 2007 年间,行政型单位的表现相当平淡。为什么?一个可能的解释,甚至促成了 Built To Order (BTO) 制度的诞生:
“几乎每一年,直到 2006 年,国会议员都会在国会中对滞销存量(指 HDB 单位)表达关切,并询问 HDB 正采取哪些措施来消化库存。审计总署也敦促董事会减少滞销存量,并指出持有空置单位的高成本,”他说。” - CNA
事实上,空置问题早在 1989 年就已开始累积,尤其是在 Woodlands 等新镇。不管怎样,当时的供应量非常大,Jumbo 单位(两套单位合并为一)也应运而生,而那个时期的单位已经更大于今天。因此,彼时的大面积行政型单位或许并不那么(容我双关)“大不了”。
但随后在 1995 年,行政复式(Executive Maisonettes)被逐步淘汰;到了 2005 年,行政公寓(Executive Apartments)也停止兴建。
自此起,这些大户型开始具备稀缺溢价,因为其数量只能随时间递减。因此在大约 2008 年起,行政型单位开始出现更明显的需求与涨幅;而这种趋势很可能会持续,直到租约年限衰减开始发力的那一刻。
尽管我们不知道具体何时会发生,但基于我们在此说明的原因,我们不认为会很快到来。
从绝对收益/亏损角度看表现
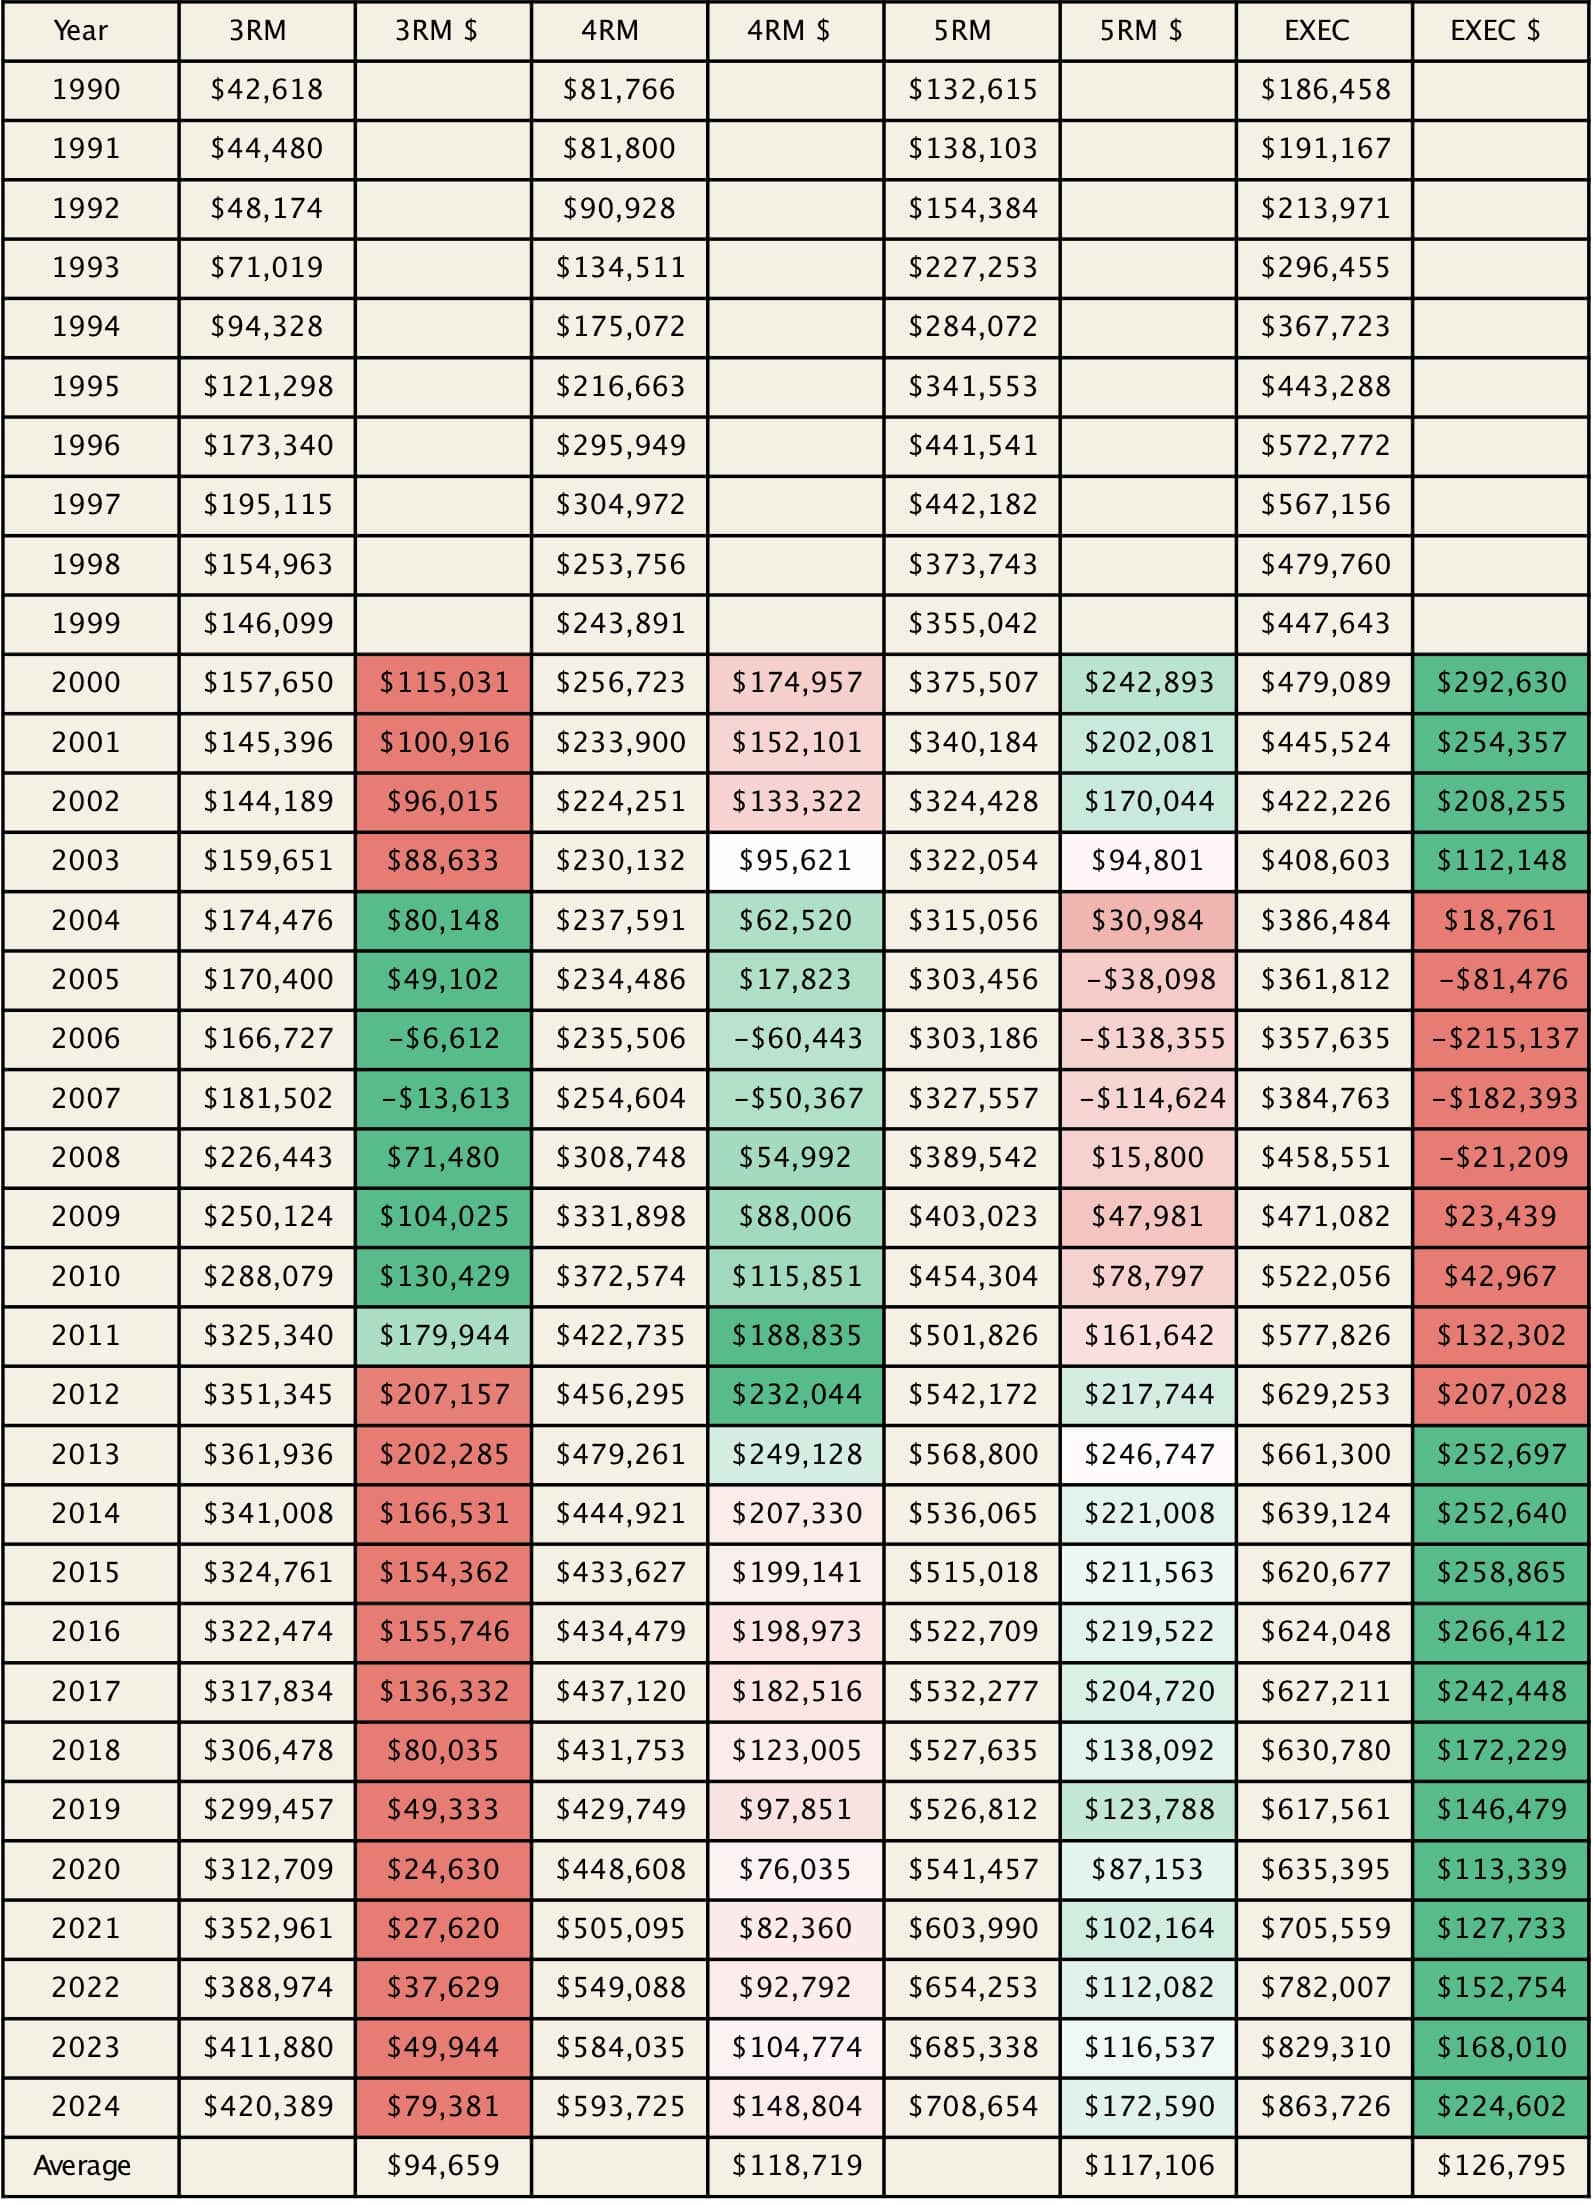
从绝对收益来看,走势略有不同。1990 - 1993 年间买入的行政型单位取得的绝对收益最高(以绿色标示)。尽管从投资回报率角度看,它却是跌幅最大的类型。
然而,1994 至 2002 年期间买入并持有 10 年的买家,在总回报上遭遇了最大的亏损。
这同样源于行政型单位在 1990 年代的较弱表现,其中 1996 和 1997 年的交易显著拉低了平均收益。
从 2004 到 2014 年,若持有满 10 年再卖出,其绝对收益会比此前时期更好。
因此,这一点可作如下结论:在过去 10 年的语境下,行政型单位总体跑赢了小户型;但在我们房地产市场的并非所有历史阶段都如此。
行政型单位的具体类型是否重要?
行政型单位也有不同类型,我们查看了它们的价格:
| 年份 | 行政相连单位 | 行政公寓 | 行政复式 | 多代同堂 |
| 1990 | - | $182,802 | $187,528 | - |
| 1991 | - | $185,053 | $192,575 | $165,000 |
| 1992 | - | $214,830 | $213,743 | $226,586 |
| 1993 | - | $295,177 | $296,864 | $293,700 |
| 1994 | - | $370,294 | $366,935 | $398,703 |
| 1995 | - | $454,511 | $439,542 | $486,585 |
| 1996 | - | $577,859 | $570,710 | $606,696 |
| 1997 | - | $570,296 | $564,846 | $605,919 |
| 1998 | - | $481,456 | $477,269 | $516,930 |
| 1999 | - | $449,056 | $444,896 | $461,607 |
| 2000 | $377,133 | $482,402 | $476,517 | $500,050 |
| 2001 | $358,500 | $448,389 | $441,335 | $456,665 |
| 2002 | $355,743 | $427,631 | $415,334 | $433,186 |
| 2003 | $359,718 | $414,423 | $401,661 | $431,333 |
| 2004 | $345,394 | $388,211 | $384,866 | $431,833 |
| 2005 | $341,682 | $362,109 | $361,846 | $421,600 |
| 2006 | $372,841 | $355,358 | $361,094 | $400,385 |
| 2007 | $421,063 | $382,241 | $388,933 | $409,952 |
| 2008 | $528,233 | $454,632 | $463,937 | $480,200 |
| 2009 | $502,611 | $463,285 | $483,977 | $511,444 |
| 2010 | $595,449 | $514,070 | $534,913 | $617,241 |
| 2011 | $680,900 | $567,627 | $593,963 | $675,000 |
| 2012 | $750,333 | $616,142 | $652,329 | $798,167 |
| 2013 | $782,400 | $649,298 | $681,961 | $767,127 |
| 2014 | $761,600 | $614,571 | $677,573 | $702,000 |
| 2015 | $720,861 | $594,359 | $662,627 | $805,000 |
| 2016 | $810,299 | $590,919 | $678,280 | $722,750 |
| 2017 | $762,857 | $598,065 | $679,945 | $783,750 |
| 2018 | $790,160 | $600,946 | $677,569 | $801,393 |
| 2019 | $696,224 | $586,445 | $661,785 | $819,190 |
| 2020 | $759,800 | $608,669 | $674,645 | $773,125 |
| 2021 | $819,200 | $674,012 | $750,996 | $820,778 |
| 2022 | $877,306 | $747,853 | $832,859 | $874,949 |
| 2023 | $980,806 | $798,608 | $873,401 | $996,667 |
| 2024 | - | $812,021 | $915,431 | - |
| 回报 | 160% | 66% | 83% | 99% |
在大约过去二十年中,我们看到相连单位往往表现最佳;这并不意外,因为它们更大、更稀缺。紧随其后的,颇为有趣地,是 3Gen 单位。
这一点确实令人意外,因为 3Gen 单位的潜在买家群体要小得多。这类单位严格保留给扩大家庭购置;或许在过去二十年里,与扩大家庭同住的新加坡人变多了。
从推测角度看,我们也不禁认为这与人口老龄化相关:当父母与子女同住时,照料年长父母更为便利,因此 3Gen 单位或许还有进一步走红的空间。
不同行政型单位类型的逐年回报
| 年份 | 行政相连单位 | 行政公寓 | 行政复式 | 多代同堂 |
| 2001 | -4.9% | -7.1% | -7.4% | -8.7% |
| 2002 | -0.8% | -4.6% | -5.9% | -5.1% |
| 2003 | 1.1% | -3.1% | -3.3% | -0.4% |
| 2004 | -4.0% | -6.3% | -4.2% | 0.1% |
| 2005 | -1.1% | -6.7% | -6.0% | -2.4% |
| 2006 | 9.1% | -1.9% | -0.2% | -5.0% |
| 2007 | 12.9% | 7.6% | 7.7% | 2.4% |
| 2008 | 25.5% | 18.9% | 19.3% | 17.1% |
| 2009 | -4.9% | 1.9% | 4.3% | 6.5% |
| 2010 | 18.5% | 11.0% | 10.5% | 20.7% |
| 2011 | 14.4% | 10.4% | 11.0% | 9.4% |
| 2012 | 10.2% | 8.5% | 9.8% | 18.2% |
| 2013 | 4.3% | 5.4% | 4.5% | -3.9% |
| 2014 | -2.7% | -5.3% | -0.6% | -8.5% |
| 2015 | -5.3% | -3.3% | -2.2% | 14.7% |
| 2016 | 12.4% | -0.6% | 2.4% | -10.2% |
| 2017 | -5.9% | 1.2% | 0.2% | 8.4% |
| 2018 | 3.6% | 0.5% | -0.3% | 2.3% |
| 2019 | -11.9% | -2.4% | -2.3% | 2.2% |
| 2020 | 9.1% | 3.8% | 1.9% | -5.6% |
| 2021 | 7.8% | 10.7% | 11.3% | 6.2% |
| 2022 | 7.1% | 11.0% | 10.9% | 6.6% |
| 2023 | 11.8% | 6.8% | 4.9% | 13.9% |
| 2000 - 2023平均 | 4.6% | 2.5% | 2.9% | 3.4% |
| 2013 - 2023平均 | 2.6% | 2.2% | 2.6% | 3.0% |
相连单位在年化层面依然领跑;紧随其后的,依然是 3Gen 单位;在这一点上并无本质差异。不过,在过去 10 年里,平均来看多代同堂单位的表现更胜一筹。
因此,从以上可得出的结论是:更大户型的稀缺性与面积,不仅能支撑其价格,甚至可能跑赢小户型;它们仍有进一步升值的空间。
然而,租约年限衰减终将到来,在未来某个尚未确定的时间点,这一切几乎可以肯定会发生变化。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments