

关于HDB组屋,一个常见看法是楼层越高溢价越高——往往因为视野或私密性更好。然而,HDB住户也相当务实:在我们与屋主和读者的交流中,许多人提到电梯乘坐时间长的麻烦,或者觉得顶层的居住体验较为孤立。与此同时,我们也知道仍有不少买家追逐更高楼层的单位。
鉴于这些相互竞争的观点,我们决定深入研究。不过,我们也意识到数据上的一些限制——尽管组屋因高度相似而看似同质,但在地段、楼龄、配套、景观等方面的差异可能非常显著。
因此,我们将范围收窄至10 至 19 年楼龄的HDB组屋,并观察其在2020 至 2024 年间的价格涨幅。10 至 19 年楼龄的组屋兼具成交量较高,以及存在超过 30 层楼高的项目(如 Pinnacle @ Duxton)。
我们也按户型(3房、4房与5房)与城镇来拆分数据,因为有些城镇的高楼层选择多于其他城镇。这样能更有效地隔离楼层因素,同时尽量确保比较的公平性。
免责声明:
- 我们仅纳入在每个“城镇-楼层-户型”组合中具备足够转售成交数据的组屋。因此,部分数据点缺失,因为相关成交极少或并不存在。
- 结果也具有特定时段属性(2020–2024)。若市场环境出现剧烈变化,楼层溢价(或其缺失)亦可能随之改变。
- 其他因素——如朝向、10 至 19 年楼龄之外的剩余租约、或特定楼栋特征——可能会盖过高楼层本身的影响。鉴于可供选择的组屋数量庞大,这些因素难以完全控除。
话虽如此,以下是我们的发现(若不关心具体涨幅数字,可直接看图表以把握整体走势)
很多读者来信,是因为不确定下一步该怎么做,也不知道该相信谁。
如果你有类似的困惑,我们提供结构化的一对一咨询,帮你全面梳理财务状况、购房目标与市场选项——客观分析,不带立场。
没有任何义务,只是让你更清晰。
点击了解更多 这里。
按城镇与楼层区间划分的3房型价格涨幅
| 城镇 | 01 TO 03 | 04 TO 06 | 07 TO 09 | 10 TO 12 | 13 TO 15 | 16 TO 18 | 19 TO 21 | 22 TO 24 | 25 TO 27 | 28 TO 30 | 31 TO 33 | 34 TO 36 | 37 TO 39 |
| 金文泰 | 38% | 23% | 26% | 32% | 24% | 25% | 28% | 18% | 15% | ||||
| 裕廊东 | 24% | 34% | 32% | 29% | 43% | 32% | 38% | 17% | |||||
| 女皇镇 | 32% | 25% | 18% | 27% | 20% | 20% | 14% | 14% | 28% | 39% | 21% | ||
| 红山 | 13% | 23% | 25% | 24% | 36% | 38% | 21% | 18% | 25% | 39% | |||
| 宏茂桥 | 23% | 37% | 35% | 38% | 28% | 41% | 43% | 38% | 33% | ||||
| 兀兰 | 47% | 52% | 49% | 47% | 36% | 43% | 44% | 50% | |||||
| 武吉班让 | 37% | 54% | 44% | 44% | 42% | 54% | 39% | 44% | |||||
| 盛港 | 35% | 39% | 43% | 46% | 41% | 48% | 44% | 47% | 46% | ||||
| 加冷/黄埔 | 14% | 18% | 20% | 22% | 34% | ||||||||
| 三巴旺 | 49% | 42% | 53% | ||||||||||
| 裕廊西 | 25% | 41% | 40% | 28% | 34% | 28% | 2% | ||||||
| 芽笼 | 52% | 32% | 29% | 21% | |||||||||
| 义顺 | 43% | 44% | 40% | 34% | 39% | 34% | |||||||
| 蔡厝港 | 48% | 36% | 44% | 45% | 40% | 41% | |||||||
| 榜鹅 | 51% | 46% | 41% | 45% | 40% | 46% | |||||||
| 后港 | 46% | 36% | 21% | 32% | 27% | 55% | |||||||
| 勿洛 | 17% | 37% | 32% | 17% | |||||||||
| 淡滨尼 | 43% | 40% | 38% | 38% | 24% | ||||||||
| 白沙 | 50% | 35% | 41% | 45% | 49% |
对于3房型,在非成熟城镇的高楼层单位,有时呈现出较强的价格涨幅。像榜鹅、盛港、蔡厝港、白沙和兀兰等城镇,涨幅时而超过 40%,部分甚至超过 50%。
较早的“热点”如金文泰、女皇镇、红山与加冷/黄埔,走势更不一致:既有较高涨幅,但也出现低于 20% 的较弱表现。
这里的一个例外是裕廊西,其在 19 - 21 层区间仅录得 2.42 per cent 的升值。这是受成交量不足所致的一次性离群值。
按城镇与楼层区间划分的4房型价格涨幅
| 城镇 | 01 TO 03 | 04 TO 06 | 07 TO 09 | 10 TO 12 | 13 TO 15 | 16 TO 18 | 19 TO 21 | 22 TO 24 | 25 TO 27 | 28 TO 30 | 31 TO 33 | 34 TO 36 | 37 TO 39 | 40 TO 42 | 43 TO 45 | 46 TO 48 | 49 TO 51 |
| 中央区 | 28% | 37% | 36% | 37% | 38% | 35% | 39% | 25% | 25% | 30% | 37% | 31% | |||||
| 金文泰 | 18% | 19% | 30% | 20% | 25% | 30% | 19% | 34% | 26% | 21% | 24% | 27% | 19% | ||||
| 女皇镇 | 28% | 21% | 26% | 27% | 22% | 22% | 25% | 26% | 17% | 32% | 28% | 32% | 14% | 26% | |||
| 大巴窑 | 34% | 18% | 12% | 20% | 26% | 17% | 22% | 20% | 29% | 16% | 30% | ||||||
| 红山 | 35% | 28% | 21% | 28% | 22% | 25% | 28% | 25% | 25% | 20% | 27% | 35% | |||||
| 裕廊东 | 45% | 35% | 43% | 44% | 39% | 41% | 40% | ||||||||||
| 武吉班让 | 32% | 37% | 36% | 36% | 33% | 38% | 37% | 34% | 36% | 31% | 34% | ||||||
| 宏茂桥 | 48% | 29% | 31% | 30% | 23% | 33% | 24% | 38% | |||||||||
| 加冷/黄埔 | 29% | 38% | 24% | 22% | 28% | 21% | 40% | 24% | |||||||||
| 兀兰 | 43% | 46% | 43% | 43% | 49% | 36% | 38% | 42% | |||||||||
| 盛港 | 40% | 42% | 40% | 42% | 45% | 43% | 45% | 41% | 43% | ||||||||
| 裕廊西 | 43% | 29% | 33% | 28% | 31% | 16% | 11% | 11% | |||||||||
| 碧山 | 41% | 29% | 23% | ||||||||||||||
| 勿洛 | 23% | 23% | 20% | 26% | 22% | 25% | |||||||||||
| 淡滨尼 | 36% | 41% | 38% | 34% | 25% | 32% | |||||||||||
| 后港 | 31% | 31% | 32% | 35% | 25% | 32% | |||||||||||
| 榜鹅 | 44% | 43% | 42% | 39% | 39% | 36% | |||||||||||
| 蔡厝港 | 34% | 28% | 28% | 28% | 26% | 38% | |||||||||||
| 三巴旺 | 44% | 48% | 41% | 43% | 36% | 42% | |||||||||||
| 芽笼 | 20% | 34% | 25% | 29% | |||||||||||||
| 白沙 | 44% | 43% | 39% | 39% | 44% | ||||||||||||
| 义顺 | 44% | 44% | 38% | 40% | 50% |
像盛港、榜鹅与蔡厝港等非成熟城镇,在高楼层上也出现了部分更高的涨幅案例,往往超过 40%。
至于后港与武吉班让,中楼层(例如 16 - 24)出现较强的价格跃升,甚至可能高于更高楼层的单位。
按城镇与楼层区间划分的5房型价格涨幅
| 城镇 | 01 TO 03 | 04 TO 06 | 07 TO 09 | 10 TO 12 | 13 TO 15 | 16 TO 18 | 19 TO 21 | 22 TO 24 | 25 TO 27 | 28 TO 30 | 31 TO 33 | 34 TO 36 | 37 TO 39 | 40 TO 42 | 43 TO 45 | 46 TO 48 |
| 中央区 | 40% | 31% | 23% | 22% | 26% | 23% | 26% | |||||||||
| 大巴窑 | 18% | 25% | 33% | 23% | 24% | 37% | 37% | 49% | 41% | 41% | 35% | |||||
| 加冷/黄埔 | 30% | 20% | 23% | 16% | 18% | 37% | 47% | 23% | ||||||||
| 碧山 | 64% | 60% | 39% | 36% | 62% | 46% | ||||||||||
| 金文泰 | 28% | 16% | 21% | 27% | 27% | 13% | 32% | 17% | 29% | |||||||
| 女皇镇 | 27% | 53% | 40% | 39% | 5% | 24% | 35% | 28% | 10% | 33% | ||||||
| 武吉班让 | 31% | 38% | 28% | 30% | 33% | 28% | 34% | 22% | ||||||||
| 宏茂桥 | 53% | 22% | 40% | 52% | 46% | 32% | 19% | 9% | 24% | |||||||
| 红山 | 24% | 3% | 20% | 12% | 38% | |||||||||||
| 盛港 | 29% | 35% | 40% | 33% | 32% | 39% | 37% | 38% | ||||||||
| 裕廊西 | 29% | 32% | 27% | 13% | 24% | 21% | 33% | |||||||||
| 裕廊东 | 43% | |||||||||||||||
| 淡滨尼 | 30% | 28% | 33% | 25% | 30% | 22% | ||||||||||
| 后港 | 49% | 28% | 32% | 33% | 15% | 28% | ||||||||||
| 三巴旺 | 42% | 28% | ||||||||||||||
| 榜鹅 | 30% | 38% | 35% | 31% | 34% | 37% | ||||||||||
| 勿洛 | 20% | 25% | 22% | 20% | ||||||||||||
| 白沙 | 43% | 29% | 31% | 39% | 25% | |||||||||||
| 义顺 | 41% | 35% | 31% | 34% | 30% | |||||||||||
| 兀兰 | 49% | 43% | 50% | 31% | 45% |
碧山出现明显的价格跃升,部分区间涨幅超过 60%;但宏茂桥的差异极大——有的单位涨幅超过 50%,也有低于 10% 的。女皇镇与金文泰的波动同样较大,部分中楼层甚至跑赢高楼层。
观察与结论:
在不同城镇的3房型中,数据并未显示“楼层越高涨幅越强”的普遍规律。
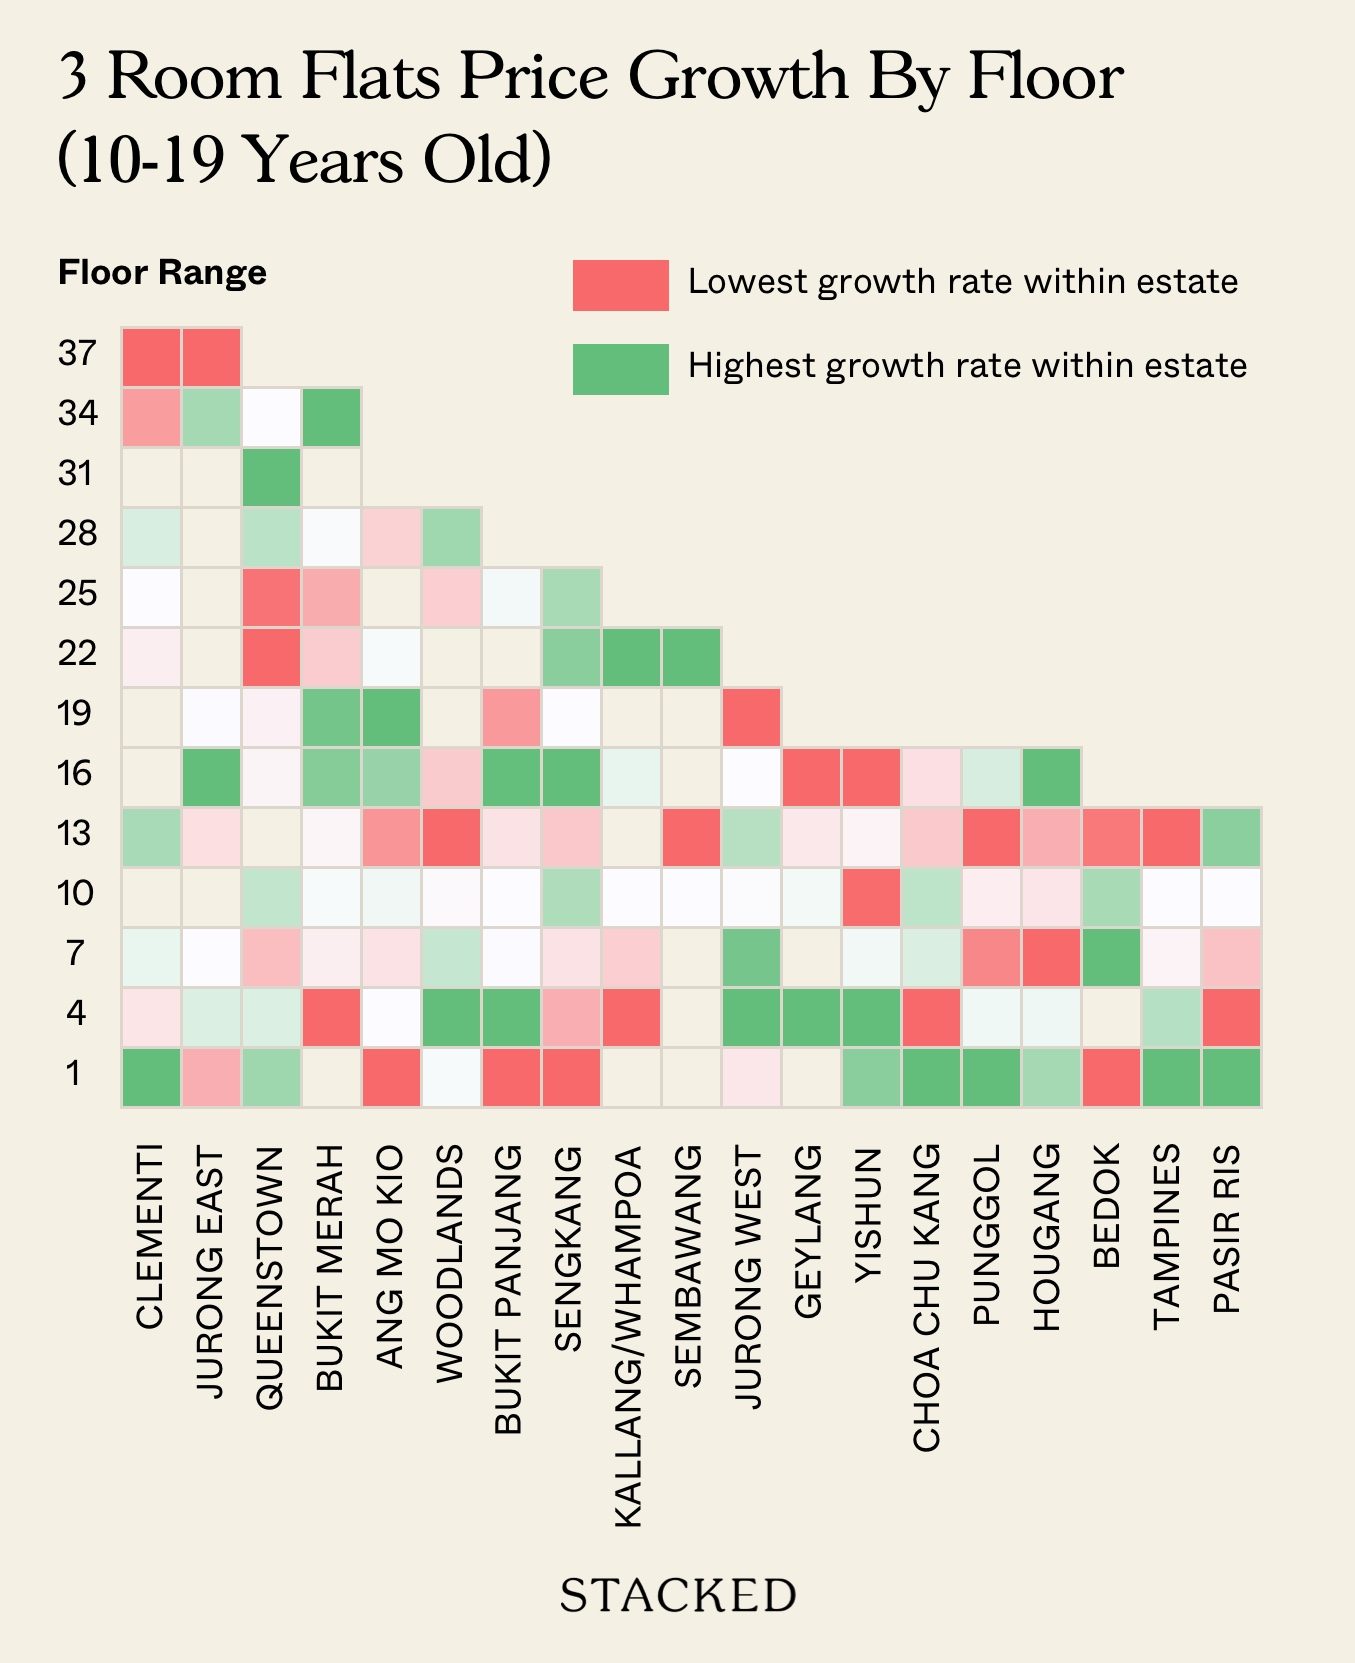
例如,在榜鹅,底层的3房型单位在涨幅上几乎跑赢其他楼层,显示部分买家仍更看重通达性与可负担性,而非高处景观。
与此同时,三巴旺在接近第20层的区间录得最高升值,超过了低楼层与最顶层。在后港,第16层区间领先,既胜过较低楼层,也压过最高楼层。至于加冷/黄埔,约在第22层附近表现最佳,再次体现该城镇对中高楼层的偏好。
相较之下,兀兰似乎更“奖赏”位于第4至第7层的住户,这些楼层有时甚至胜过顶层。芽笼也呈现相似格局,第4至第7层区间录得较为可观的涨幅。
总体来看,当地城镇层面的因素,往往比“楼层高度”本身更重要。在某些城镇,便利性与较低总价可能推动底层需求;在另一些城镇,中层或接近顶层的单位,因在通达性与景观之间取得平衡,反而更受青睐。我们也需考虑动态变化,例如新项目的建设可能遮挡原本开阔的景观。
诸如楼栋设计、人口结构(如退休缩屋族群)、周边配套等因素亦可能发挥作用——这也突显了要对全新加坡的3房型去概括“最佳楼层”有多困难。
4房型同样呈现“喜忧参半”,在部分案例中中/高楼层的涨幅更强
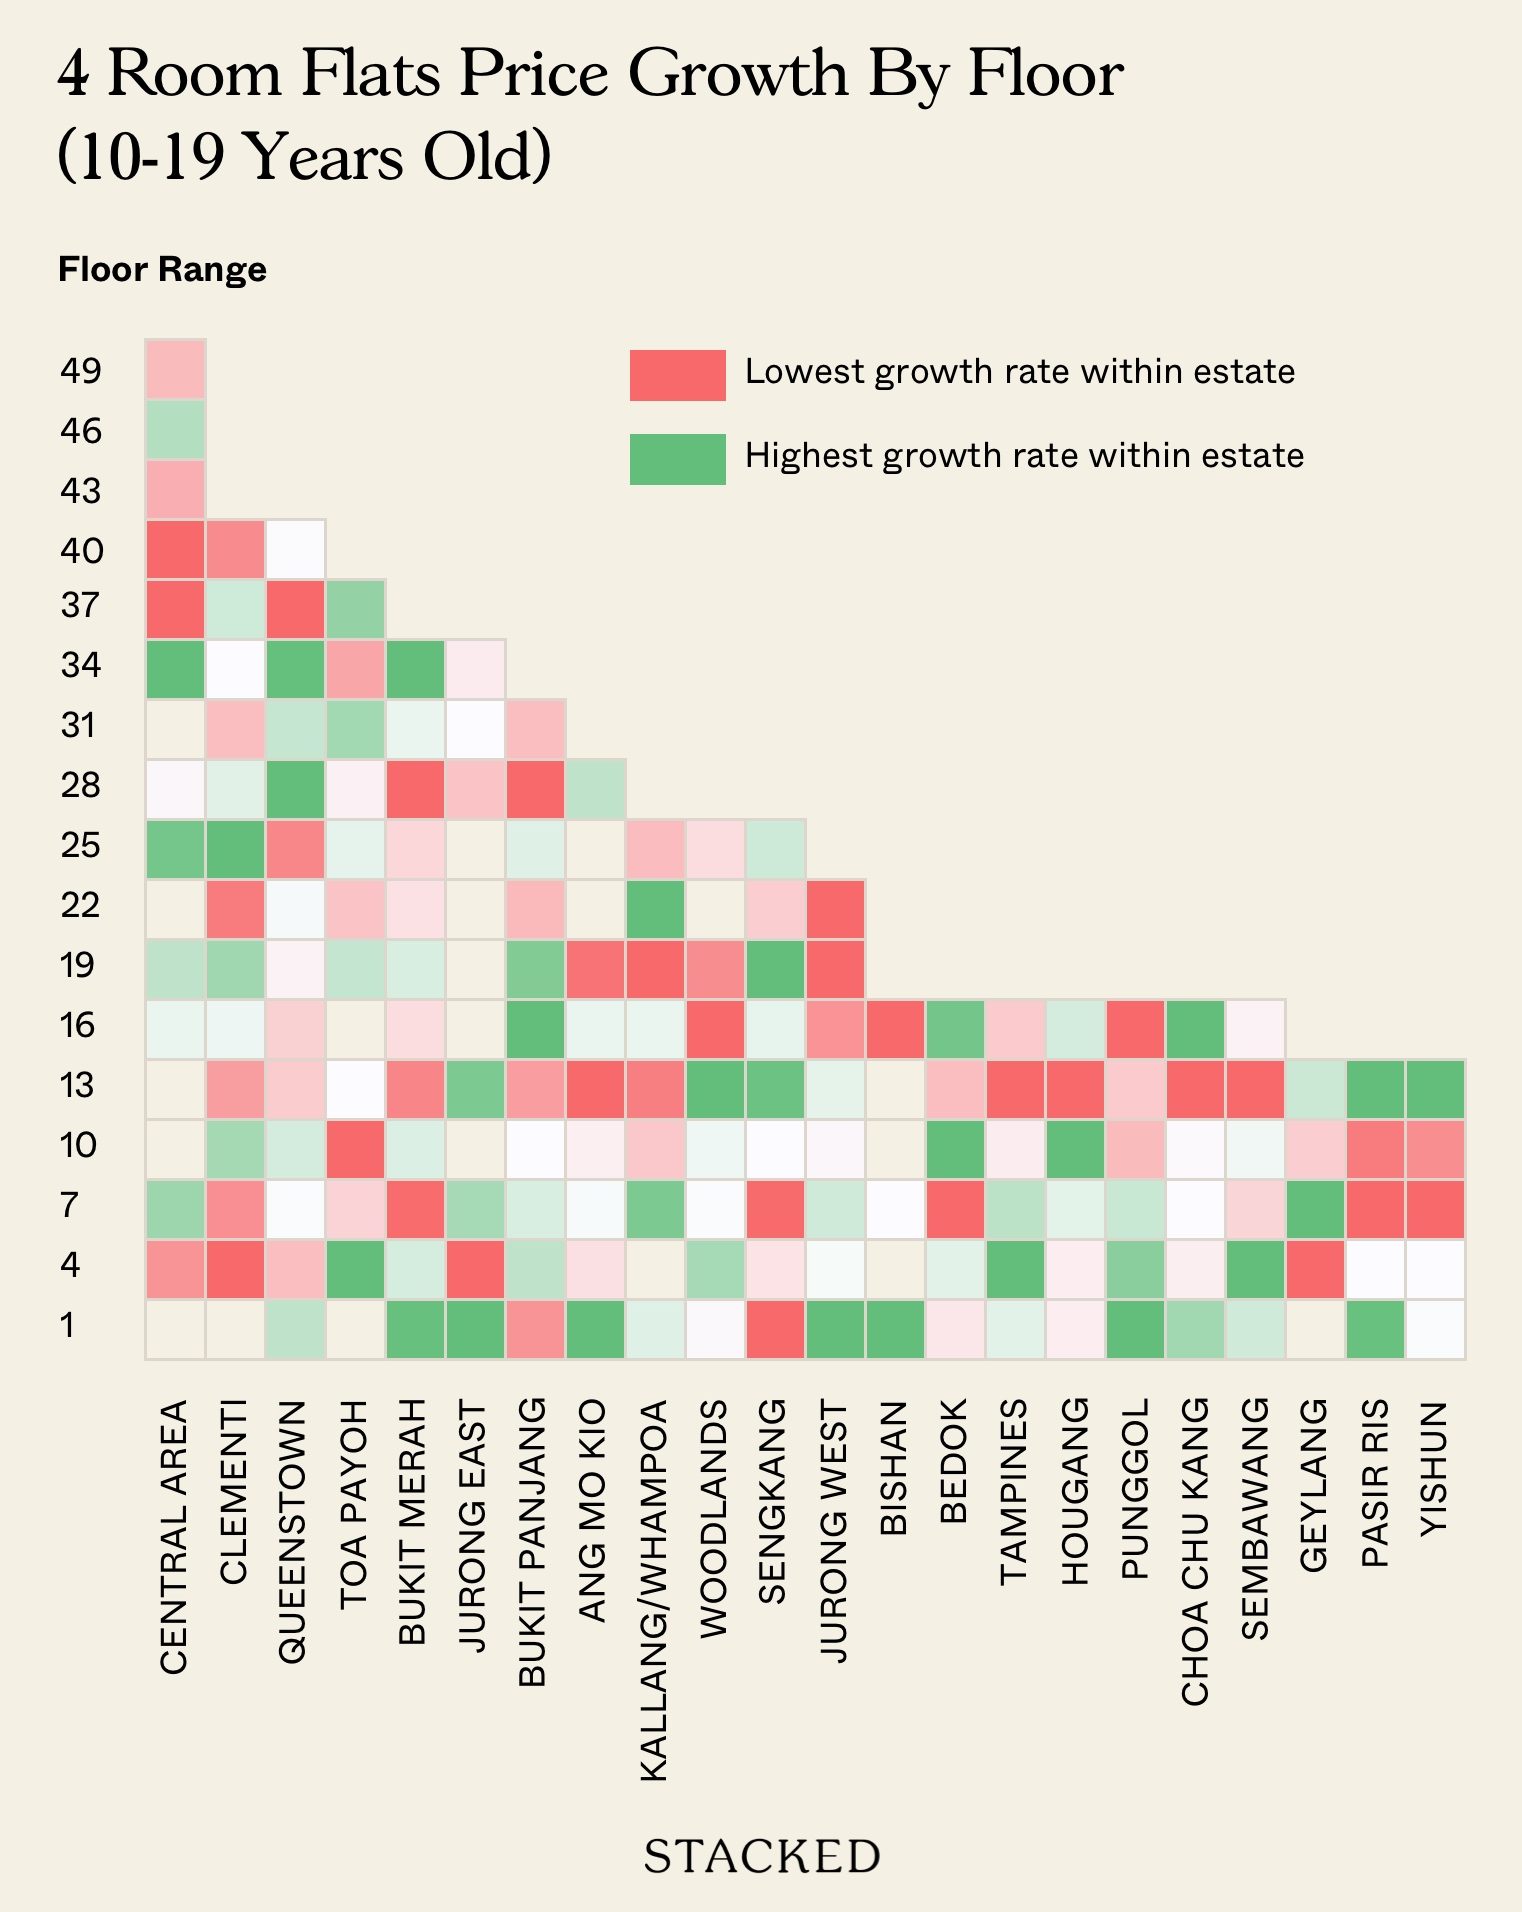
对4房型而言,走势依然多样。部分城镇(如裕廊西)显示低楼层(1 至 3)在转售涨幅上跑赢高楼层,意味着注重预算的买家仍倾向于更实惠的底层或中层单位。
不过,在兀兰,中楼层的优势相当明显,这些楼层的升值强于最底与最高楼层;而在三巴旺,则是偏低的中楼层领跑。其他地方(如盛港),低高楼层间的差距相对温和——大多数楼层区间的涨幅约在 40% 至 45%——表明整个城镇的需求面较为广泛。
总体上,4房型是最常见的户型,而数据的分化显示,需求既受可负担性驱动,也受生活方式偏好影响——因此并不存在简单的“就选顶层”或“永远选更便宜的低楼层”这类指导。
5房型的差异更大,但在部分城镇高楼层更为亮眼
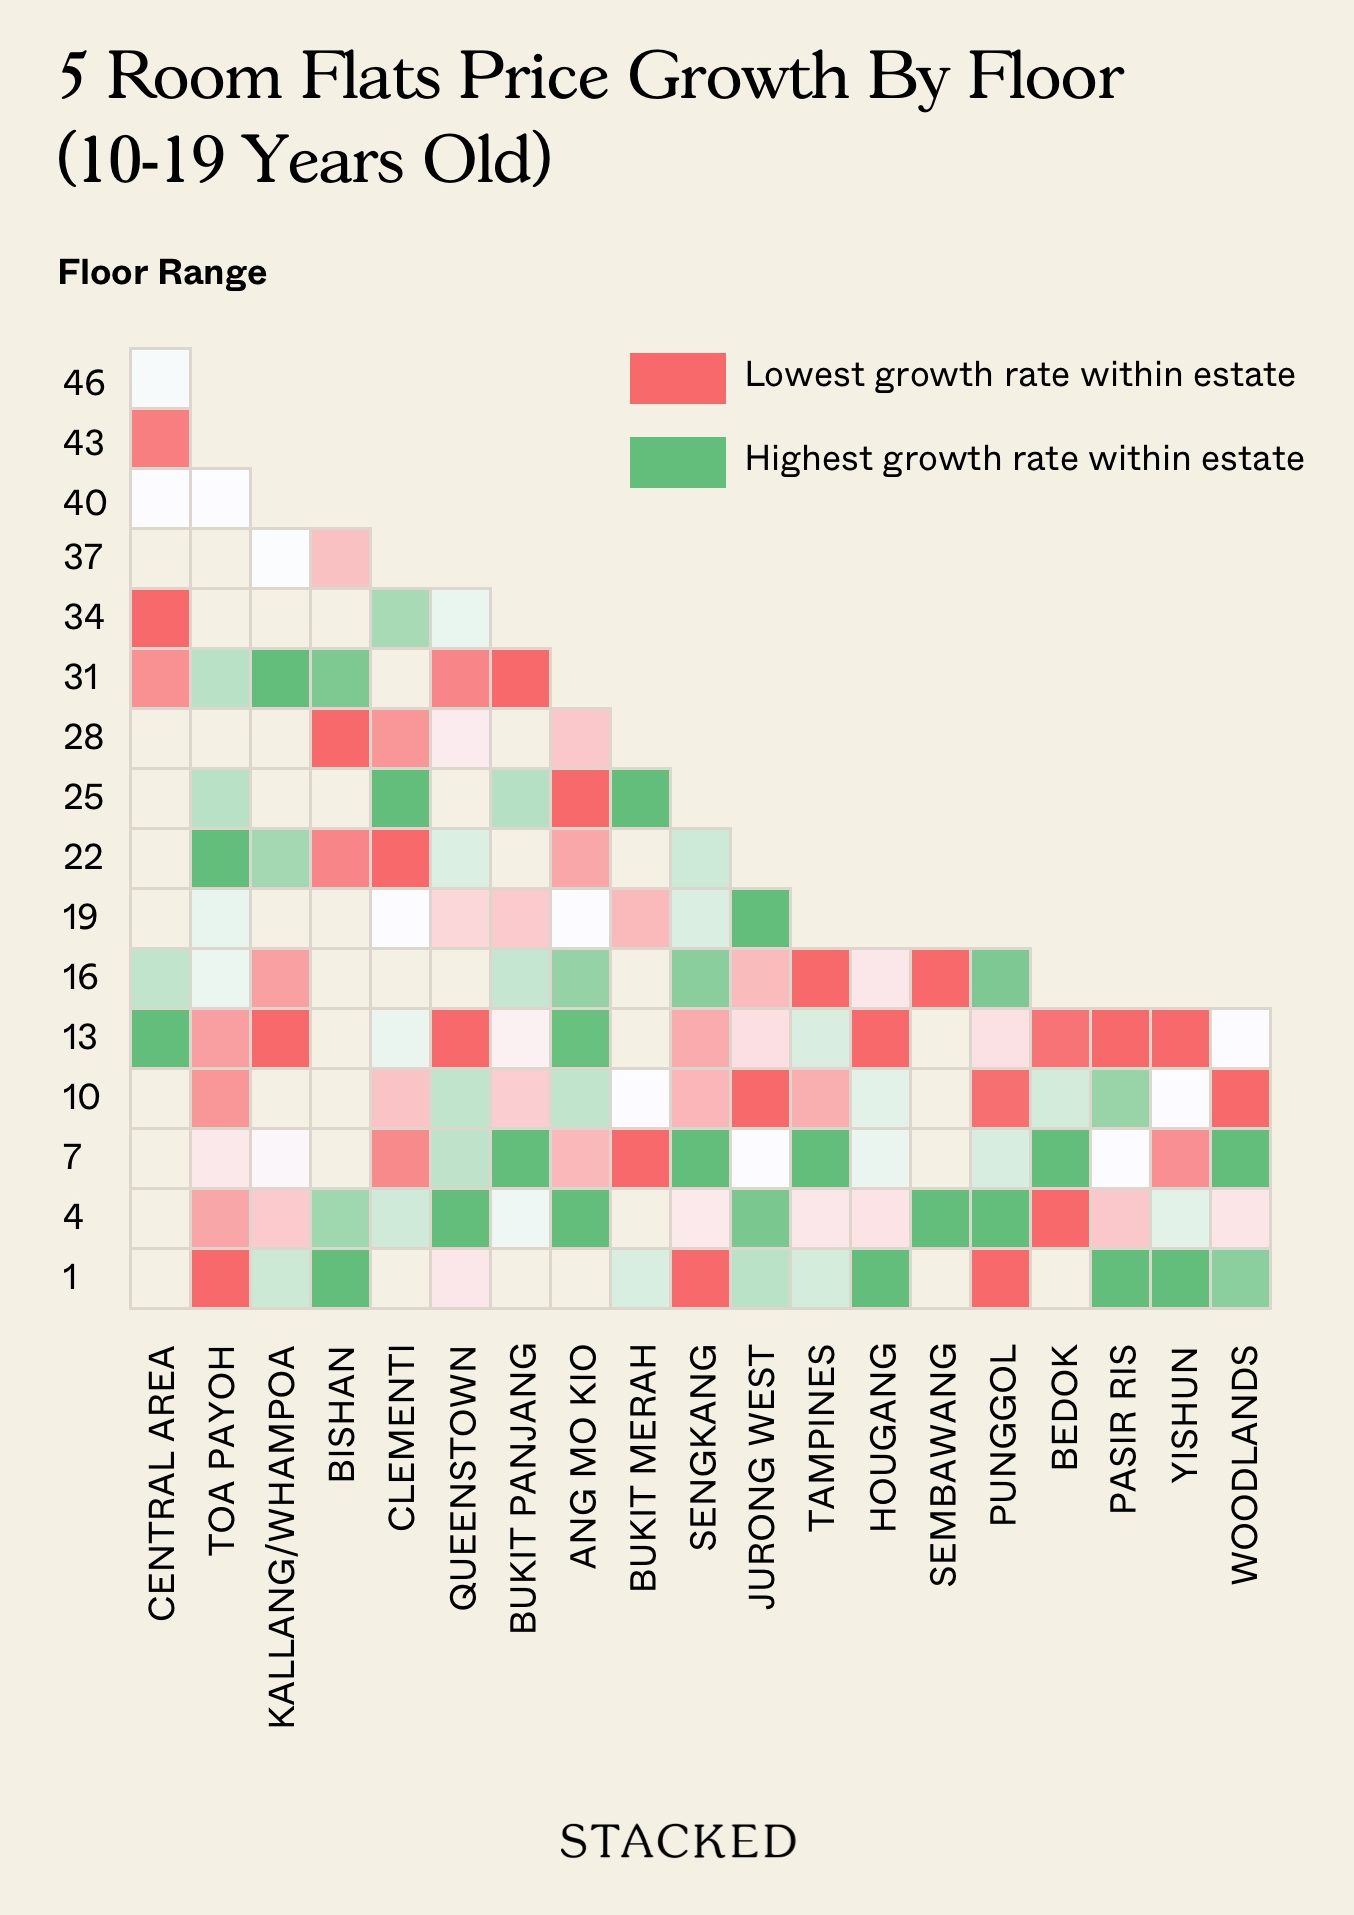
在5房型(10–19 年楼龄)中,我们观察到:碧山在低楼层(1–3)录得全段中较高的涨幅,同时部分中高楼层(如 31–33)也有显著升值。这指向一类对城市边缘优质地段的大面积单位的强劲整体需求,几乎不受楼层影响。
兀兰在多个楼层都有可观涨幅,但有趣的是,中间楼层(8 至 10)有时会跑赢底层或顶层。
在部分近年人气走高的区域(如榜鹅或盛港的某些分区),数据呈现整体稳定上扬,对高楼层略有倾斜。
在这一细分中,我们看到,较大家庭或升级换屋者通常预算更高,往往更愿意为“溢价特征”买单。不过,对“真正的高楼层”的偏好并非放之四海而皆准。部分买家更在意电梯通行便利或靠近地面配套,尤其当他们有行动不便者或年幼孩子时。
为何会出现如此差异?
我们认为主要有两点:
城镇与楼栋的特定需求
当地段与配套处于优质水平(例如成熟、中央地带的城镇),任何楼层都有机会取得不错的升值。诸如临近MRT、名校学区等因素,往往能压过第5层与第20层之间的景观差异。
还需注意,在某些特定楼栋里,处于底层的“劣势”比其他楼栋更明显。比如:底层面向停车场、靠近垃圾收集点或嘈杂的咖啡店的楼栋,可能更易受到噪音与虫害影响。相反,也可能有较低楼层的单位远离上述干扰,其劣势并不显著。
可负担性与溢价
尤其是3房与4房型,明显可见“优先可负担”的思维让低楼层持续受欢迎——若会压缩预算,一些买家并不愿为更高楼层支付更多。低楼层单位通常更易负担,因此潜在买家群更大。随着价格上行,这些更低价的单位会更受青睐。
归根结底,高低楼层与升值之间并不存在线性且一致的关系。就2020至2024年、楼龄10至19年的HDB组屋而言,我们的数据并不支持“高楼层必然涨得更好”的一刀切结论。事实上,许多城镇里低楼层表现强劲,而在另一些地方,中楼层甚至跑赢顶层。
与其执着于楼层高度,不如更关注地段、配套、楼栋朝向与买家结构等因素。还有不少“单位本身”的细节,例如维护状态或装修,也可能在最终成交价中起到更大的作用。
在 Stacked,我们更喜欢跳出新闻标题和表面的数字,关注这些趋势在现实生活中是如何真正发生与发展的。
如果你想讨论这些情况如何适用于你自己的购房或投资计划,可以在这里预约 一对一咨询。
如果你只是有个问题,或想分享你的想法,也欢迎写信给我们:stories@stackedhomes.com —— 我们会阅读每一封来信。
本文由生成式人工智能翻译。 点击此处阅读英文原文





0 Comments